金条固定还款日取消影响大解析
金条固定还款日的关闭对个人用户的财务管理和信用状况会产生多方面的影响。原本固定的还款安排被打乱后,用户需要重新规划自己的现金流,这对习惯于定时管理资金的人而言可能带来一定的困扰。
从平台角度来看,取消固定还款日意味着风控策略的重大调整。传统上,固定还款模式能够帮助平台更精准地预测资金回收情况,而现在这种灵活性要求平台具备更强的应变能力和风险管理手段。
用户的消费行为模式也会发生改变。原本依赖系统提醒和自动扣款的习惯被打乱后,用户需要主动调整自己的还款节奏,这对个人的财务管理能力提出了更高的要求。
从行业发展趋势来看,取消固定还款日反映了整个消费金融领域正在经历的风险偏好变化。平台不得不在用户体验和服务效率之间寻找新的平衡点,这将推动整个行业向着更灵活、更具弹性的方向发展。
长远来看,这一调整可能会促使用户更加关注自身的信用管理和财务规划能力。同时,平台也需要开发更多智能化的工具来帮助用户更好地管理债务,这对行业的技术发展提出了新要求。
总的来说,金条固定还款日的关闭不仅是单一功能的调整,更反映了整个消费金融市场正在经历的深刻变革。这种变化既带来了挑战,也孕育着新的机遇。
相关文章
如何联系花呗平台?能否取出额度?
用户在搜索“花呗平台电话号码”时,本质上是在寻找一种失控后的安全感。当数字化交互在遇到复杂纠纷或账单争议时,无法提供即时且具人情味的反馈,人们会本能地退回到传统的语音通讯时代,试图通过声音的连接来重建...
羊小咩提现多久到账揭秘
羊小咩提现时间的不确定性,源于其底层运营模式的复杂性。与其他直接对接银行系统的平台不同,羊小咩更多地采用的是类似聚合支付的模式,资金流转涉及多个环节,包括用户账户到羊小咩平台的资金池,再从资金池到最终...
美团月付200的套利逻辑深度解析
美团月付200的套利逻辑建立在信用杠杆与消费场景的错配上。用户通过预支额度实现短期资金周转,当消费频次与还款周期形成时间差时,便可能产生套利空间。例如,部分用户利用美团平台的优惠券叠加机制,在特定时段...
打造精准推荐的信任曲线
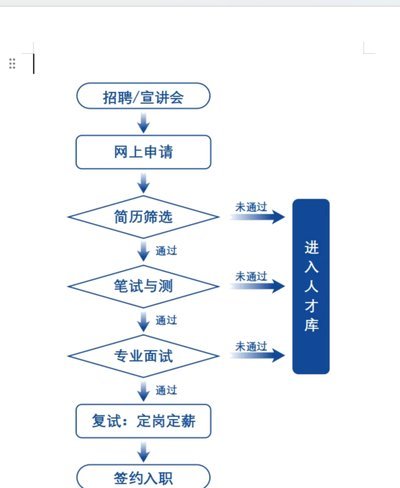
推荐流程的本质,绝非数据的简单匹配或算法的机械输出,而是一套精心构建的“信任曲线”的平滑推进。从专业视角审视,一个成功的推荐循环必须超越“用户喜欢什么”,进阶到“用户何时、何地、为什么需要”。这要求我...
微信分付如何巧妙套现
微信分付的机制,本质上是一个巧妙的信用系统,而非单纯的资金借贷平台。它依赖于社交关系网络,通过用户之间的信任交换,构建了一个“小数额、短时间、高频率”的现金流循环。 这种模式的精妙之处在于,它利用了人...
京东白条提现:轻松变现技巧
京东白条提现功能的开启,实际上是用户将白条信用额度转化为实际资金的一种手段。许多人最初了解白条时更多将其视为分期购物工具,却忽略了其潜在的现金流属性。要激活此功能,首先需要满足几个基本条件:实名认证且...