套现花呗:合法吗?风险高警示!
将消费信贷工具,如花呗,用于所谓的“套现”,本质上是对金融服务设计初衷的根本性误用。从金融结构和平台服务协议的角度审视,这并非一次标准的借贷行为,而是通过一种间接、不规范的路径获取现金流。平台提供的消费额度,其底层逻辑始终围绕“购买商品或服务”的交易闭环构建,每笔资金划转都必须锚定于实际的消费场景。一旦脱离商品消费的属性,单纯寻求周转资金的行为,便触发了风控系统的红线,使得这种套现行为在平台层面从一开始就是被识别并限制的异常操作。其核心问题,并非单纯的法律定性,而是触碰了信贷风控机制的底层逻辑,任何试图绕过消费场景限制的行为,都构成了对金融体系规则的违背。
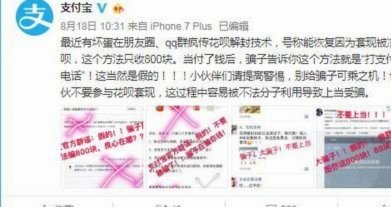
从金融成本和风险积累的角度分析,套现的行为模式极易陷入债务陷阱,且成本结构远高于正常的消费分期或借贷。套现操作的本质是将本应用于消费目的的信贷额度,变异为高风险的短期周转资金。这种周转行为所产生的利息和费用,往往是根据单笔高频率、跨周期的交易记录累积的,导致总成本的指数级增长。使用者往往只关注眼前的资金需求,而忽略了利滚利、额度降低的复合效应。当缺乏严格的财务规划和风险预警时,这种缺乏锚点(消费场景)的资金转移,极大地削弱了个人财务的抵御力,使人很容易陷入高息循环的恶性循环,最终以超出原始债务的金额,支付“透支时间”的代价。
从监管和平台运营机制来看,平台对套现行为的限制,并非是出于简单的风控拦截,它更体现了对金融系统稳定性和用户权益的整体保护。金融科技公司建立信贷模型,其核心数据源和行为逻辑都与“消费行为画像”挂钩。一旦系统检测到大额、频繁的资金流入和流出,但缺乏合理的商品消费证据链支持,系统会自动将其识别为高风险信号。平台采取的措施,无论是提高门槛、限制额度,还是直接风控风控,其背后都是模型对“非理性资金流转”的警示。忽视这些底层机制,试图强行套取信贷资金,极有可能触发平台更高级别的风险识别机制,从而导致账户受限或更严厉的后续处理。
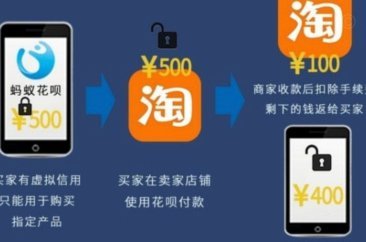
从宏观的财务行为经济学视角审视,套现行为的出现,反映的并非简单的资金短缺问题,而更深层的现金流管理能力的结构性缺失。这本质上是用户将信贷工具误认为是“无限的、随时可提取的透支账户”,缺乏对“用钱的性质”这一基本概念的认知。合理的资金调配,应当是建立在现金流预测和资产负债结构优化基础上的。每一次超出正常预算的套现行为,都在透支个人未来可支配的信誉额度。真正解决财务困境的路径,绝非依赖于信贷工具的灰色操作,而是必须回归到提升收入源的稳定性,优化消费结构,建立科学的预算管理系统,才是规避财务风险,实现可持续性财务健康的基础。
相关文章
美团月付取现陷阱揭秘
美团月付模式为商家提供了一项便捷的资金周转工具,但近年来,一些人试图通过“套路”获取收益,这不仅违背了平台规则,也损害了平台生态。这些“套路”往往利用平台漏洞或模糊地带,并以高收益为诱饵吸引商家参与。...
花借随心享,便捷又安全
秒用花借款入口的便捷性,源于其与现有消费场景的深度融合。其成功并非偶然,而是精准捕捉了用户在日常高频消费中产生的即时性资金需求。区别于传统信贷产品需要漫长的申请流程与资质审核,秒用花巧妙地将借款入口设...
套现花呗的全部成本揭秘:手续费背后的多重隐形费用
套现花呗的费用结构,本质上并非一个单一、固定的“手续费”数字,它是一个复杂的服务链条汇集而成的总成本。理解这一点,必须将每一次所谓的“套现”行为,看作是一场伪装成支付的借贷交易。从系统底层逻辑看,当资...
羊小咩便利卡包逾期了怎么办?
羊小咩便利卡包逾期的情况,实际上是一个消费者与金融服务提供商之间可能遇到的常见问题。首先,了解逾期的影响是关键。一旦出现逾期,用户可能会面临一系列后果,包括但不限于支付滞纳金、信用记录受损以及后续的服...
微信分付现金套现攻略与风险提醒
## 微信分付套现的风险与绕过规则的试探:法律边界与个人责任 微信分付的推出旨在为用户提供更便捷的消费信贷服务,降低传统贷款门槛。然而,围绕着“套现”的需求,必然伴随着规避平台限制的尝试。用户试图通...
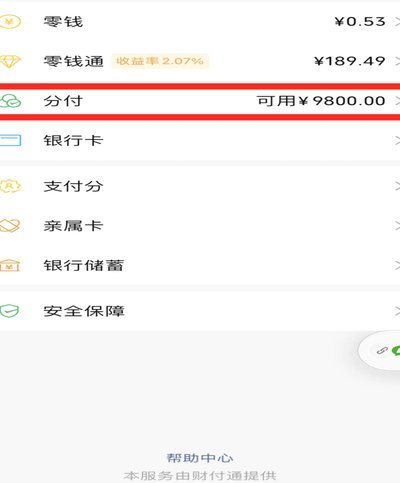
如何将分付额度转给他人?
为了探讨“分付怎么才能转账”这一问题,我们首先需要明确“分付”是什么。分付是中国银联推出的一款消费信贷产品,旨在为用户提供分期付款的便利。用户可以通过绑定银行卡、信用卡等方式,在支持分付的商家进行消费...