花呗提现背后的金融启示
将“花呗转出来”的探讨,核心焦点必须从一个简单的资金操作步骤,提升到一次关于现代消费信用透支机制的深层金融剖析。本质上,这不是单纯的提现行为,而是将一种未来消耗的、用于支付日常消费场景的信用额度,强行变现为可用于周转和周转的首付款形式。这种操作揭示了消费信贷产品设计中,从“支付工具”到“流动性储备”的双重属性。从财务结构视角看,发起转出行为的主体,实际上是在对自身信用账户的一次主动、高成本的借贷操作。这种行为改变了原本分散在多笔消费场景中的负债颗粒度,将其高度浓缩为一笔可见的现金支出。专业的财务审视角度,要求使用者必须清楚认识到,任何通过信用额度进行现金提取的行为,都标志着其原本应在特定消费节点(例如购买商品)的支出预期,被替换成了更高成本的通用性资金流需求,这极大地改变了原始的支出目的性和成本结构,是典型的从目标消费支出到泛用负债的转换。
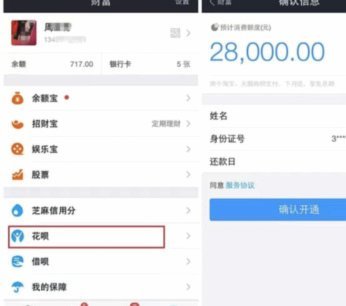
深入剖析其背后的成本模型,任何关于“转出来”的讨论,都必须绕开表面上的手续费数字。真正需要考量的,是该笔操作所带来的综合资金成本。一旦资金通过这种机制释放,其资金性质即从“有针对性的支付负债”瞬间转变为“自由周转的短期负债”。这种流动性的获取,其隐性成本远高于单纯的利息费用。它首先侵蚀了信用周转的弹性空间,缩减了后续消费支出的可用额度上限;其次,它迫使使用者必须面对一个更高周转率的还款压力。本质上,这是一种“用信用购买即时周转能力”的交易。如果使用者对自身的现金流预测存在偏差,或未能准确计算出新的还款压力点,那么最初看似解决的现金流问题,极有可能因更高的综合负债成本和更紧缩的还款周期而扩大化。因此,将此机制视为简单的资金调配,忽略了其时间成本和信用空间压缩的风险。

从行为金融学的角度审视,高频地进行这种信用资金的提前提取,反映的往往不是财务规划的成熟,而是一种即时满足感驱动的资金管理误区。用户行为的驱动力,往往不是单纯的资金缺口,而是一种“资金调动灵活性”的焦虑感。当个人将信贷产品视为一个无限延展的“消费提款机”而非具有明确约束的“消费支付工具”时,就发生了行为偏差。这种偏差使得用户低估了信用透支的系统性风险。他们习惯于用高灵活度的信贷产品来弥补日常预算结构中的碎片化缺口,从而形成了过度依赖信贷的消费循环。我们观察到的现象,更多是现代快节奏生活环境下,个体对即时流动性需求的结构性反应。这种依赖,要求使用者必须建立一套严格的防火墙机制:将信贷额度视为“最后的应急储备金”,而非“常规的日常现金流补充”。

从更宏观的金融体系角度来看,这种围绕信贷产品的精细化操作,折射出消费信贷市场化和精细化的必然趋势。它标志着信贷产品功能正在从最初的“支付能力替代”向“金融工具性替代”加速进化。对于成熟的个人用户而言,最大的课题已经不是如何操作转出,而是如何将这种临时的、高成本的信贷循环,有效转化为长期、可控的资产积累或负债优化。这要求用户必须将自身的财务规划视作一个复杂的系统工程,将每一次的“转出”操作视为一次对系统平衡的挑战。只有具备系统思考的消费者,才能避免将信贷功能退化为一种单纯的、无止境的“资金虹吸口”。最终的财务健康,绝不取决于工具的精巧,而在于使用工具的边界意识和长期的财务自律能力。
相关文章
花借随心享,便捷又安全
秒用花借款入口的便捷性,源于其与现有消费场景的深度融合。其成功并非偶然,而是精准捕捉了用户在日常高频消费中产生的即时性资金需求。区别于传统信贷产品需要漫长的申请流程与资质审核,秒用花巧妙地将借款入口设...
商户二维码真的能套现吗?深入解读支付陷阱与风险
# 商户二维码:套现的迷思与现实 商户二维码早已成为日常交易的主角,但围绕它的争议也从未停歇。所谓“套现”,本质上是一种试图绕过支付系统规则,将交易资金“转移”到非指定账户的操作。这种行为看似简单,...

得物打款背后的资金流向
任何对于“得物打款到哪里”的疑问,都绝非一个简单的账户接收问题,它本质上是在探究一个大型C2C/C2B交易平台背后的复杂金融基础设施和资金流向链条。理解其支付结算机制,需要将视线从单一的银行入账点,扩...

解密携程拿去花:旅行优惠券的战略应用与价值最大化
拿去花的核心价值,绝非简单的数字减免。它更像一套激活和重塑用户购买决策流程的激励机制。理解如何高效使用这些票券,本质上是掌握了出行产品组合的最佳切入点。首先,必须从单一的折扣思维升级到“全链路组合匹配...

携程拿去花还款全攻略
携程的拿去花还款机制本质上是消费金融场景下的信用管理实践,其核心逻辑在于将短期资金需求转化为分期还款的财务规划。用户在使用该产品时,需明确还款账户绑定规则,携程系统会自动从绑定的银行卡或支付宝账户扣款...

携程拿去花自动还款,如何关闭?
### 关闭携程拿去花自动还款的方法与注意事项 在使用“拿去花”这一信用服务时,很多用户会担心忘记还款而产生不必要的费用。因此,“拿去花”的自动还款功能非常实用。但是,若您因某些原因不再需要自动扣款...