白条额度变动:你的消费习惯说了算
白条额度回收的本质是信用评估模型对用户行为的动态反馈机制。当用户出现逾期、频繁额度透支或消费结构失衡时,系统会通过算法调整授信参数。这种调整并非简单的额度削减,而是基于多维数据的信用风险重新校准。例如连续三个月消费集中在单一品类可能导致额度压缩,而分散消费场景则可能触发额度提升。系统通过监测用户还款能力、负债率、消费频次等指标,形成动态信用画像,最终决定额度的分配与回收策略。
额度回收的触发条件往往隐含着用户行为的深层信号。当用户出现还款延迟或额度使用率突破阈值时,系统会启动风险预警机制。这种机制并非机械化的额度冻结,而是通过调整授信参数来引导用户改善消费习惯。例如将额度上限降低至当前使用量的80%,既避免了过度透支风险,又给予用户调整空间。这种策略性调整实质上是信用管理的主动干预,而非被动惩罚,其核心目标在于维持平台资金安全与用户信用健康之间的平衡。
用户行为对额度回收的影响具有显著的路径依赖性。长期保持稳定还款记录的用户,其信用评分曲线会呈现持续上升趋势,这直接反映在额度的动态调整中。反之,短期消费激增或还款波动可能引发系统性风险评估,导致额度回收。值得注意的是,消费场景的多样性与资金周转效率同样影响评估结果。例如将白条资金用于高周转率的经营性支出,可能比单纯消费更能体现用户的还款能力,这种差异性往往被纳入信用评估模型的权重计算中。
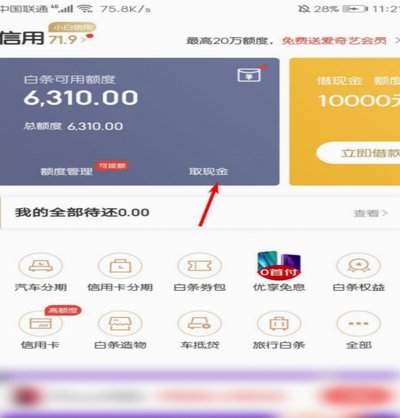
额度回收的策略性调整本质上是平台信用管理的精细化运营。通过设定不同的额度阈值和回收节奏,系统能够有效控制风险敞口。例如对高净值用户采用渐进式额度回收,既避免了突然断贷引发的信用危机,又保持了资金使用的连续性。这种策略需要结合用户的历史行为数据进行动态校准,确保回收力度与用户风险等级相匹配。同时,平台也会通过额度调整引导用户优化消费结构,形成良性的信用循环。
相关文章
微信分期退款与提现攻略
微信分期付款的机制设计,其本质是一个信用支付的延期消费链路,而非传统意义上的现金存储或提款功能。理解这一结构性差异,是探讨“提现”可行性的前提。分期款项的资金流转,始终被锁定在支付的源头和目的地的服务...
抖音月付变现策略:精准引流技巧
抖音月付自己套,并非单纯的“薅羊毛”,而是一项需要系统策略、精确执行和持续优化的内容运营活动。初来乍到的人往往将重点放在短视频的质量上,却忽略了月付自己的根本价值:驱动账号的流量增长和变现潜力。要成功...
花借随心享,便捷又安全
秒用花借款入口的便捷性,源于其与现有消费场景的深度融合。其成功并非偶然,而是精准捕捉了用户在日常高频消费中产生的即时性资金需求。区别于传统信贷产品需要漫长的申请流程与资质审核,秒用花巧妙地将借款入口设...
羊小咩提现多久到账揭秘
羊小咩提现时间的不确定性,源于其底层运营模式的复杂性。与其他直接对接银行系统的平台不同,羊小咩更多地采用的是类似聚合支付的模式,资金流转涉及多个环节,包括用户账户到羊小咩平台的资金池,再从资金池到最终...
鹿优选回收:循环经济新风尚
鹿优选回收,这一新兴的循环经济模式正在悄然改变着我们的生活方式。它不仅仅是对旧物进行简单处理或丢弃的过程,而是一种追求资源高效利用和环境友好的系统性策略。这种模式的核心在于通过创新的技术和服务体系,将...
携程“花秒到”真能用?
携程近期推出的"拿去花秒到"活动引发用户关注,其本质是平台通过流量补贴刺激消费的典型策略。从运营逻辑看,这类活动常以"限时抢购"形式出现,核心在于通过短时高曝光率快速聚集用户注意力。数据显示,携程在节...