白条贷款的渗透路径
白条贷款的渗透路径始终与金融生态的裂变同步演进。消费金融公司通过场景化嵌入完成用户触达,其产品设计以分期支付为载体,将借贷行为包裹在购物、出行等高频消费场景中。这种轻量化模式依赖于对用户消费数据的深度挖掘,通过行为轨迹构建信用画像,实现无需抵押的授信。互联网平台则以流量为杠杆,将贷款产品转化为增值服务的附属品,用户在享受便捷支付的同时,实质上已接受隐性借贷条款。这种模式突破了传统金融机构的物理边界,使信贷服务成为数字生活的基础设施。
技术驱动的风控体系重构了白条贷款的底层逻辑。大数据分析使信用评估从静态评分转向动态监测,用户消费习惯、社交网络甚至地理位置都成为风险变量。AI算法通过实时数据流进行授信决策,将贷款审批时间压缩至秒级,同时借助机器学习持续优化模型参数。这种技术赋能使白条贷款突破了传统信贷的时空限制,但算法黑箱也带来了新的监管挑战,如何在效率与公平间取得平衡成为行业关键命题。
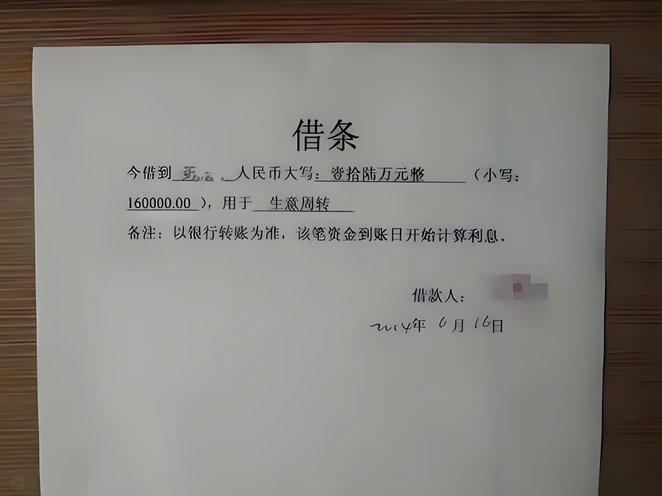
隐性债务结构正在重塑金融生态的权力关系。当借贷行为被解构为消费行为的延伸,用户对资金成本的认知逐渐模糊,分期手续费、服务费等名目成为债务隐蔽化的工具。平台通过流量分发和用户画像实现精准定价,使不同群体承担差异化的融资成本。这种结构性不平等在数据垄断的背景下愈发显著,技术中立性与商业利益的冲突正在侵蚀金融普惠的初衷。
监管框架的动态调整始终是白条贷款发展的约束条件。随着行业规模扩张,政策制定者开始关注数据安全、消费者权益保护等议题,穿透式监管要求穿透业务链条识别实质风险。合规成本的上升倒逼机构优化风控模型,但技术迭代与监管要求的博弈仍在持续。这种张力既推动行业向规范化发展,也加剧了市场格局的不确定性,为参与者带来新的挑战与机遇。
相关文章
羊小咩套现背后的风险几何?
本次对“羊小咩套现”的探讨,本质上并非在判断某项交易的“是”或“否”,而是一场深度风险模型与资金流动逻辑的解构。任何涉及高曝光度和快速变现的平台,其安全系数都极度依赖于其底层资金模型的透明度。普通用户...
如何在支付宝轻松完成花呗提前还款
要了解如何进行花呗的提前还款,首先需要知道的是,支付宝提供的花呗服务不仅便捷灵活,还具备一定的灵活性。对于想要减轻未来财务负担或 在操作层面,提前偿还花呗债务并不复杂。用户登录支付宝后,在首页找到...
羊小咩:贴心客服热线提升用户体验
在当今互联网环境下,越来越多的平台提供便捷的服务与体验给用户。羊小咩作为一个新兴的应用程序,在社交媒体和电商领域拥有独特的定位和发展潜力。然而,随着用户的增加,不可避免地遇到了一系列问题和挑战,其中最...
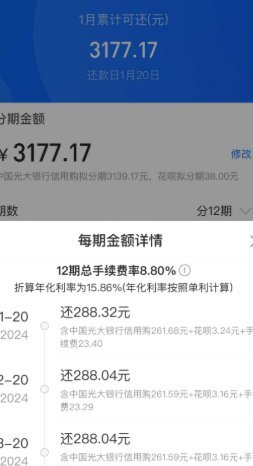
花呗套现:风险与信用管理
近年来,移动支付的普及使得消费方式发生了翻天覆地的变化,而蚂蚁花呗作为一款备受消费者青睐的信用支付产品,在日常生活中扮演着越来越重要的角色。然而,随之而来的是各种围绕花呗展开的套现行为,引发了社会各界...
得物资金如何转支付宝安全提现指南
得物作为潮流消费平台,其账户资金流转需通过官方渠道完成。用户需先在得物App内完成实名认证,确保账户与支付宝绑定的手机号一致。绑定操作通常在个人中心的账户安全模块中,通过短信验证或人脸识别完成。值得注...
商户二维码真的能套现吗?深入解读支付陷阱与风险
# 商户二维码:套现的迷思与现实 商户二维码早已成为日常交易的主角,但围绕它的争议也从未停歇。所谓“套现”,本质上是一种试图绕过支付系统规则,将交易资金“转移”到非指定账户的操作。这种行为看似简单,...