花呗:从诞生到精细化运营
花呗的诞生源于支付宝生态对消费金融场景的深度挖掘。2015年8月,蚂蚁金服以"花呗"形式推出,本质上是将信用支付能力从即时结算向分期消费延伸。这一创新填补了线上消费场景中"先享后付"的空白,通过将用户消费行为转化为信用数据,构建起完整的消费金融闭环。其核心价值在于将支付工具的属性从交易媒介升级为信用评估体系,为后续消费金融产品的创新奠定基础。
技术迭代过程中,花呗经历了从基础信用评估到智能风控系统的跃迁。初期依赖简单的行为数据建模,随着用户规模扩大,系统逐渐引入机器学习算法,实现对消费能力、还款意愿的精准预测。2018年推出的"信用支付"功能,标志着花呗开始突破单纯的分期工具定位,向综合信用服务转型。这一过程中,风控模型的迭代速度与数据积累呈指数级增长,最终形成覆盖消费场景、还款行为、社交关系的立体化评估体系。
消费行为的改变具有深远的市场影响。花呗的普及使"延迟满足"成为主流消费模式,用户平均分期期数从2016年的1.2期增至2020年的3.7期,分期金额占比突破40%。这种消费习惯的重塑不仅改变了零售业的现金流结构,更催生了"信用消费"的商业逻辑。商家通过接入花呗支付,获得用户信用画像,进而实现精准营销,形成消费数据与商业场景的双向赋能。
监管政策的演变重塑了花呗的发展路径。2020年央行出台《关于规范整顿"现金贷"市场的通知》后,花呗逐步剥离"小额信贷"属性,转向消费分期服务。这一转型促使平台重构业务模式,将资金端与金融机构深度绑定,同时强化用户教育,降低过度消费风险。监管框架的完善推动花呗从"流量工具"向"合规金融产品"转型,其商业逻辑逐渐从流量变现转向风险可控的信用服务。
当前花呗已进入技术驱动的精细化运营阶段。通过AI算法优化信用评估模型,系统能实时捕捉用户消费波动,动态调整授信额度。同时,与金融机构的合作深化,使资金成本降低30%
相关文章
揭秘:分期乐额度如何真正释放?
探讨“分期乐额度是否可以刷出”,本质上跳脱了资金存量的讨论,而深入到信用体系和金融风控逻辑的剖析。从专业的角度来看,我们必须首先修正一个前提认知:这个额度并非一笔等待支取的流动现金,它是一个高度结构化...
羊小咩:贴心客服热线提升用户体验
在当今互联网环境下,越来越多的平台提供便捷的服务与体验给用户。羊小咩作为一个新兴的应用程序,在社交媒体和电商领域拥有独特的定位和发展潜力。然而,随着用户的增加,不可避免地遇到了一系列问题和挑战,其中最...
携程拿去花商家提现指南:结算审核与流程详解
携程拿去花商家提现问题,实际上是围绕着携程拿去花平台与商家结算机制的复杂性展开。理解这个问题的核心在于,拿去花并非传统的电商平台,而是一个“生活服务”聚合平台,商家入驻的业务范围相对分散,包括餐饮、娱...
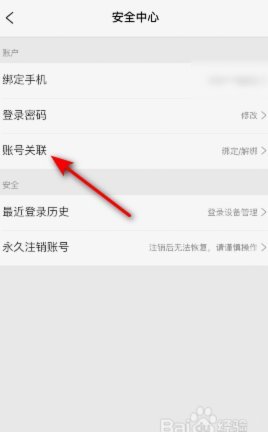
携程拿去花绑定支付宝步骤
携程拿去花绑定支付宝的核心在于账户体系的无缝衔接。用户需先确认支付宝账户已完成实名认证,且与携程账户绑定的手机号保持一致。绑定操作入口通常位于携程App的"我的"页面,通过"金融服务"模块进入拿去花功...
拿去花额度如何转入银行卡
“拿去花”额度,一种近年来兴起的消费信贷服务,其便捷性吸引了众多用户。然而,对于许多人来说,提现现金并非每日操作,因此关于“拿去花额度怎么提现 现金到卡里”的疑问也随之而来。直接将“拿去花”里的资金转...
得物打款背后的资金流向
任何对于“得物打款到哪里”的疑问,都绝非一个简单的账户接收问题,它本质上是在探究一个大型C2C/C2B交易平台背后的复杂金融基础设施和资金流向链条。理解其支付结算机制,需要将视线从单一的银行入账点,扩...