花呗兑现商家接受度如何?
讨论花呗兑现流程的商家接受度,本质上是在探讨一种新兴的信用交易闭环如何在实际商业场景中进行渗透和消化。首先必须理解,“兑现”这一行为在金融逻辑上并非纯粹的“现金化”过程,它更多地是一种在特定支付平台背书下,将预设信用额度转化为即时消费购买力的特殊机制。当商家接受此模式时,他们接收的不是一张直接的现金,而是平台方承诺的一笔资金流。这使得商家无需承担传统支付渠道(如刷卡或货到付款)中的滞纳金或清算周期风险,他们获得的是即时性和高确定性的款项支撑。商家能够接受的根本驱动力,在于平台所提供的交易便捷性及相应的结算保障,这构成了其吸引力最大的结构性漏洞。因此,该机制的有效性,核心指向的不是支付手段本身,而是平台背书所提供的信用加速器效应。
从商业运作的角度审视,商家能够使用花呗兑现服务,反映了当前交易流程优化和资金周转效率提升的商业趋势。对于零售和服务行业而言,信用支付的即时结算具有极高的价值密度。它极大地缩短了资金回笼周期,对于现金流高度敏感的小本经营和小型商户尤其有利。商家提供的产品和服务,本质上是在出售一种“信用锚定”——即,他们能将自身的商品价值与平台方提供的预授权资金池进行直接挂钩。然而,这种便利性也要求商家必须具备一定的风险管理能力,他们深知这种交易的后台牵扯着复杂的风控算法和潜在的平台费用结构,这决定了其适用范围必须局限在平台允许且可追踪的、标准化程度较高的商品和服务上。
然而,我们不能将花呗兑现视为一个简单的支付选项,而更应该将其理解为一种潜在的、易被消费过度消耗的透支模式。消费端最大的风险在于,用户容易忽视其背后所隐藏的实际成本——除了交易手续费,还包括潜在的提前还款惩罚、信用透支利息以及额度限制带来的消费刚性。当消费行为脱离了基于实际收入的衡量,仅凭“信用可及性”进行决策时,就极易触发消费陷阱。商家在此过程中所利用的,正是消费者的心理认知偏差,即认为“信用透支”与“实际收入”之间存在着天然的脱钩。因此,消费者在使用此类便捷服务时,必须严格执行“收入匹配原则”,将其视为短期周转工具,而非无限的消费缓冲带。
综上所述,判断花呗兑现商家是否能用,需要从机制、效率和风险三个维度进行立体化考量。从高效的角度看,它能为商家提供无缝衔接的即时资金流;但从用户的角度看,它提供的仅仅是便利,而非财富的增长。它最适合用于购买那些价值清晰、流程标准化的耐用消费品或有明确服务周期计价的实物服务。对于高频、冲动或非标准化、定制化的需求,则不适用,因为这些场景下的信用覆盖,往往会伴随更高的风险溢价和模糊的责任边界。掌握这种内在的金融逻辑,是使用任何信用支付工具,尤其是在灰色地带的兑现业务时,保持财务健康的第一准则。
相关文章
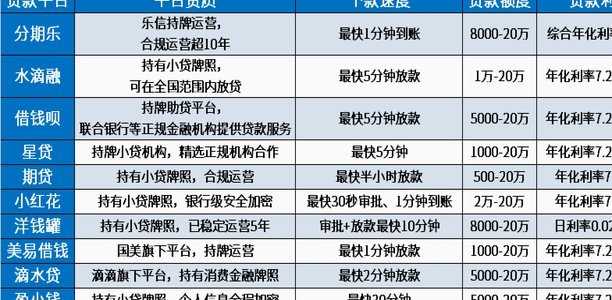
分期乐还能借款吗?最新情况解读
分期乐作为众多消费者熟知的消费信贷平台,近年来受到了市场的广泛关注。随着金融监管环境的变化以及互联网金融行业的规范调整,用户对于分期乐是否依然能够顺利放款产生了疑问。事实上,在合规运营的前提下,分期乐...
分期乐:购物即取现,消费更自由
“分期乐购物取现”模式,并非简单的“消费分期”,更是一种对消费习惯和金融产品创新的深刻洞察。它巧妙地将现金流管理与购物体验融合在一起,解决了当下消费者普遍面临的“剁手”行为带来的焦虑和债务压力。传统的...
没有商家码怎么套微信分付
微信分付的底层逻辑,在于将用户的支付行为与其绑定的银行卡或信用卡产生关联,形成一个可流通的资金链路。没有商家码的情况下的“套”分付并非指直接绕过监管进行非法交易,而是利用微信生态内一些合法但易被忽略的...
白条背后的灰色地带
## 白条套取:交易信任下的灰色地带 在商业交易中,"白条"现象屡见不鲜。这种没有正规发票的账单看似便捷,实则暗藏风险。当交易双方基于充分的信任选择以白条结算时,这背后折射出的是对正式合同和规范流程...
个人没有营业执照也能轻松搞定收款码?这样做!
### 没有商家,也能轻松申请收款码 你是否也曾遇到过这样的情况:想为自己的副业或小生意开通收款功能,却被告知必须注册公司才能申请收款码?其实,没有商家背景也能轻松搞定收款码,关键在于选择正确的申请...
花呗急用:别盲目透支!
花呗的便捷性常常让人忽略其潜在的流动性风险。它像一张无形的名片,一键放款,却也容易让人在不知不觉中将资金“抽离”出来,并面临实际的收回压力。急用花呗余额并非罕见,这背后往往与消费习惯、风险评估认知以及...