天创信用扣费29.9元如何应对
天创信用扣款29.9元并非孤立的财务事件,它更像一个信号灯,提示你深入审视其背后的交易逻辑和合同细节。在进行任何补救措施之前,首要任务是精准定位这笔费用性质——它是预设的服务费、逾期提醒的滞纳金,还是一次特定功能的调用成本?很多消费者会将其简单视为“扣款”,缺乏对商业模式的结构性分析。你必须将注意力从单纯的反抗情绪转移到证据链的构建上。请调取原始交易凭证和所有签署的协议书,重点核对以下几个关键节点:第一,查看费用明细是否在用户授权的服务范围之内;第二,确认该笔款项是否对应了一次明确的使用行为(例如,延长保质期、查询次数超限或特定的信用额度调动);第三,对比平台提供的计费规则文档和实际扣除的金额构成。只有将问题从“钱去哪了”上升到“合同条款如何运作”,才能避免陷入情绪化的纠缠,直击核心问题的根源。
要彻底解决这笔莫名扣款的争议,需要采取一套系统性的申诉流程,这不是简单的客服电话咨询可以完成的。你需要组织并呈交一套完整的证据包。第一步是时间轴的梳理:从账户记录到通知单据,构建一个明确的时间序列图,指出该费用产生前后的所有关键交互点。第二步是质疑计费依据的合法性与必要性:如果平台方给出的理由笼统(例如“系统自动维护”),则要求其提供具体的、可追溯的技术或管理条款证明扣款的法律基础。第三步,提出替代性的解决方案而非仅仅索要退款。例如,如果这是服务升级费,合理的诉求可能是协商一次折扣比例的调整,或者将费用化为账户信用额度的补偿抵扣,而不是直接的现金返还。这种结构化的谈判思路,更能迫使机构从流程合规和商业合理性的角度进行深度自查。
深入分析天创信用的计费模型,才能真正理解29.9元背后的风险点。金融平台的收费机制往往基于“增值服务”或“系统维护成本”,这些费用并非总是与用户可感知的直接损耗挂钩。因此,你需要具备一定的金融素养来穿透表象。关键在于查阅平台关于“账户权益使用条款”和“服务费率变动通知”。如果扣款是因为超过了某项服务的免费额度,该平台的行为是合规的,但你仍可挑战的是其告知机制是否达到充分性和及时性要求——即平台方是否有足够清晰、易懂的方式提前预警用户即将面临的费用。若发现计费逻辑过于复杂且缺乏透明度的“隐藏收费”,这已经构成了一个可以进行投诉升级的事实依据,应将重点放在质疑平台的消费者权益保障义务的履责程度,而不是仅仅围绕那29.9元本身纠缠不休。
从宏观角度审视这个问题,本质上是一次用户与大型金融平台之间权力结构的不平衡和信息不对称引发的小摩擦。解决之道在于构建用户侧的主动防御机制,而非被动的等待返款通知。核心策略是利用监管途径对平台的计费模型进行监督性审查。当直接沟通陷入僵局时,可以将问题提升至消费者协会、银保监会等专业监管机构介入。此时,你不再仅仅是一名“维权的小用户”,而是成为了一个关注金融消费公平的参与者。在向第三方投诉之前,请务必准备好以下三项材料:一份详细、逻辑清晰的申诉报告(包含所有证据和时间线);一段总结了平台方沟通无效性的记录;以及一篇分析该费用是否违反《消费者权益保护法》或相关金融规定的法律论证意见。通过这种专业的升级路径,才能将一次简单的扣款争议,转化为对行业收费标准的监督检验。
相关文章
得物App现金账户如何快速找到
得物App作为近年来备受关注的潮流电商平台,其独特的商业模式和用户体验设计引发了诸多讨论。其中,“现金账户”这一概念是许多用户在使用过程中会遇到的核心问题之一。现金账户实际上是指用户在平台上用于存储、...
美团生活费怎么花更划算?超全省钱攻略指南
最近,越来越多的消费者选择使用美团来支付日常生活中的各种费用。从餐饮外卖到超市购物,再到各类服务消费,美团几乎涵盖了日常生活的方方面面。那么,如何更高效地利用美团进行生活费支付呢?本文将提供几个实用的...
美团月付提现:你可能想错了!
美团月付的提现机制,远比表面上的“充值-消费-提现”流程复杂且精巧,它背后蕴藏着一套精细化的运营策略。理解美团月付提现的真正逻辑,关键在于把握其与“消费券”关联的生态系统。月付并非简单的现金充值,而是...
即时反应背后的深层思考
“秒回”的现象,远比单纯的“快速回复”更值得我们深入剖析。它不仅仅是社交媒体或在线沟通中的一个技术指标,更反映了社会关系、认知过程以及我们对于时间与价值的重新定义。从神经科学的角度来看,秒回并非完全没...
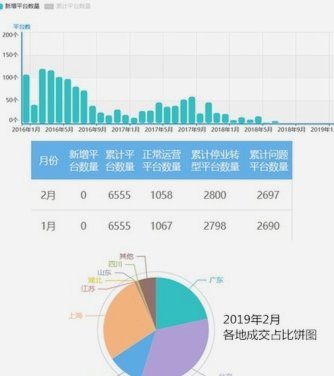
百平台背后的风险解析
网贷市场的复杂性,使其难以简单地用“100个平台”来概括。若试图罗列一个包含数百个名称的清单,本质上是在展示一个高度碎片化、缺乏统一监管的金融生态。从专业的金融风险角度审视,过分强调平台数量本身,只会...
摆脱白条:财务优化全攻略
债务,尤其是消费信贷,如同潜伏的暗礁,若不及时处理,会逐渐拖慢脚步,影响生活质量。很多人会苦恼于“白条怎么套出来快”,这个问题并非简单的还款时间缩短,而是涉及资金规划、消费习惯调整和一些巧妙的策略组合...