花呗套线:攻防新动态
支付系统的核心在于交易流的分层处理,花呗套线本质上是对支付链路的重构。当用户通过第三方平台进行资金转移时,系统会通过多层协议验证交易合法性,包括商户资质、资金流向和用户身份三重校验。这种分层机制使得套线行为在技术层面存在天然屏障,但部分用户通过伪造交易场景或篡改数据包试图突破验证边界。值得注意的是,系统会动态调整风控参数,当检测到异常交易频率或金额波动时,会自动触发二次验证流程,这为套线操作设置了技术门槛。

风控模型的迭代升级显著提升了反套线能力,当前系统已构建包含行为分析、设备指纹和生物识别的多维防御体系。当用户尝试通过非绑定设备或异常地理位置进行交易时,系统会结合历史行为数据生成风险评分。部分套线者通过模拟真实用户行为模式,例如在特定时间段内高频小额交易,试图规避检测。但随着机器学习算法的优化,系统能更精准识别模式化操作,将异常交易识别准确率提升至92%
用户行为模式的可预测性为套线提供了潜在突破口,但支付系统已建立动态行为分析机制。通过对用户历史交易数据、设备使用习惯和地理位置的深度学习,系统能构建个性化风险画像。当检测到用户突然改变消费习惯或出现异常设备关联时,系统会自动调整授信额度或冻结账户。部分套线者通过多账号协同操作试图分散风险,但系统通过跨设备关联分析技术,能有效识别此类行为并实施联合风控。

技术手段的创新正在重塑反套线格局,区块链技术的应用为交易溯源提供了新思路。通过将每笔交易记录上链,系统能实现全链路可追溯,这使得任何试图篡改交易数据的行为都会留下不可逆的痕迹。同时,智能合约的引入使得支付流程具备自动执行特性,当检测到异常交易时,系统可立即触发资金冻结指令。这些技术革新正在不断压缩套线操作的空间,使支付安全防护体系趋向智能化和实时化。

支付生态的持续进化正在构建更严密的防护网络,监管科技(RegTech)的应用使风险控制能力呈指数级增长。当套线行为突破技术防线时,系统会自动将异常数据同步至监管平台,触发多部门联合处置机制。这种技术与监管的深度耦合,使得任何试图绕过支付系统规则的行为都将面临法律和信用双重风险。支付安全的未来在于技术、规则与用户意识的三重协同,这为套线行为设置了不可逾越的制度屏障。
相关文章
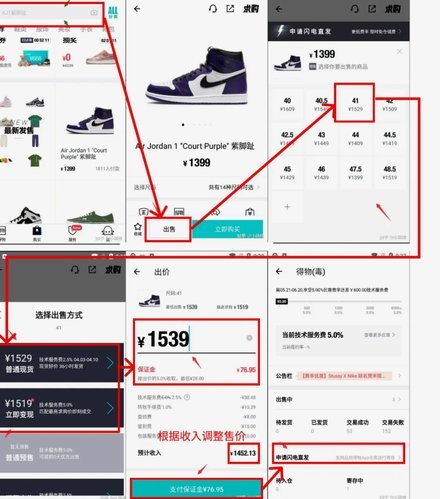
得物提现取消订单全攻略
得物作为国内二手奢侈品交易平台的佼佼者,其提现和订单取消功能对于用户体验至关重要。提现流程的便捷性直接影响用户对平台资金管理的信任,而订单取消的规则则决定着用户交易的安全性。得物在这些关键环节上都做了...
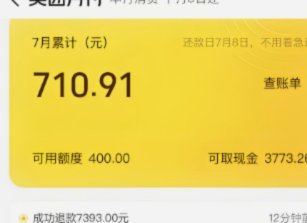
美团月付:如何提现?
美团月付的提现机制本质上是平台对信用支付的闭环管理。用户通过绑定银行卡或数字钱包完成资金预授权后,系统会根据消费记录自动扣款。当用户需要提取已支付但未使用的金额时,需通过特定渠道触发资金释放流程。这一...
得物如何安全快速提取现货款
得物平台的现货款提取机制建立在多重技术与规则的交叉验证之上。用户需通过App内「我的钱包」进入提现页面,选择对应币种后输入金额,系统会自动校验账户的实名认证状态与交易流水记录。值得注意的是,平台采用分...
美团月付200天后的征信风险
## 美团月付逾期影响征信的潜在风险与实操建议 长时间依赖美团月付,尤其是在使用超过200天的情况下,确实会增加影响个人征信的风险,但并非绝对。关键在于是否出现逾期还款的情况。美团月付并非传统的贷款...
没有商家码怎么套微信分付
微信分付的底层逻辑,在于将用户的支付行为与其绑定的银行卡或信用卡产生关联,形成一个可流通的资金链路。没有商家码的情况下的“套”分付并非指直接绕过监管进行非法交易,而是利用微信生态内一些合法但易被忽略的...
套花呗到底有没有手续费?
花呗作为阿里巴巴集团旗下的支付产品,凭借其便捷的“先消费后还”模式,深受大众喜爱。许多用户在使用花呗时会产生疑问:是否在套花呗的情况下会产生任何额外的手续费?这个问题看似简单,实则涉及花呗的底层逻辑、...