揭秘花呗提现背后的真相与误区
任何关于“花呗如何提现”的咨询,其背后核心的财务认知误区并非是缺乏操作步骤,而是混淆了消费信贷工具和实际现金流动资金之间的根本性质差异。从专业的金融结构角度审视,花呗本质上是一种循环周期的信用透支服务(Revolving Credit)。它赋予用户的不是一笔即时的、可提取的自由现金流,而是在特定额度内进行短期购买的行为权。试图将信贷账户直接转换为活期现金提现,如同期望把银行存款凭空变出,在任何正规金融体系下都是结构性无法实现的。理解其内在机制,必须将其视作一个记账系统和还款周期管理工具,而非可以无限透支的流动资金池。

这一信用循环网络的运作逻辑决定了资金流动的方向性和约束性。用户通过花呗支付商品,实际发生的经济活动是“未来偿付义务”的产生。因此,所谓提现,在制度层面上是不存在的。真正与“现金化”相关的流程,只能局限于商品的到账时间、账单周期以及银行卡的资金回笼进度。如果用户的目标是将已发生的消费款项转化为可支配的实物资金,正确的路径是等待对应的销售方(商户)将货款通过正常的对公结算渠道回流至您的关联银行账户,而不是尝试绕过交易链条进行提现操作。任何声称能提供直接、一次性“提取”花呗额度的第三方或平台,都应引起最高的警惕,这实质上是利用用户资金需求盲区进行的风险掠取行为。
从构建科学的个人负债结构角度思考,更重要的议题在于如何优化信用卡的使用节奏和管理周期成本。对于具备稳定回款能力的优质用户群体而言,花呗的使用并非单纯为了“提现”,而是应该将其视作一种支付垫资金工具,目的是利用其免息或低成本的周转期来平滑大型消费支出的现金压力。专业规划的关键在于:精算账单日与工资入账日的时差窗口;在最高利率周期前完成大部分交易额度的回补;并建立一套严格的“信用预算”机制,确保每月负债峰值不突破收入可承受范围。这是一种资产配置和资金周转效率管理,而非简单的金额转移动作。

最终达到现金流需求的合法途径,必须回归到商品的实体价值交换原则。如果当前的主要需求是获取现金以满足生活开支或投资用途,流程应首先从“消费信贷”的视角切换到“实物资产置换”的视角。这意味着需要将花呗购买的高价值商品(例如电子产品、耐用品)作为锚点,通过正常的二手交易市场或高转化的渠道进行出售。在这种情景下,用户实际上是以购买和销售两个独立的交易来完成资金闭环,卖出商品的款项才会以银行卡结算的形式回归到用户的账户,构成了稳健且可审计的现金回流路径。这完美避开了信用透支与实物变现之间的逻辑冲突。
相关文章
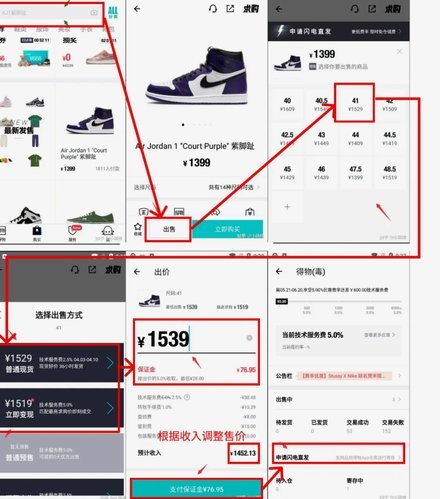
得物提现取消订单全攻略
得物作为国内二手奢侈品交易平台的佼佼者,其提现和订单取消功能对于用户体验至关重要。提现流程的便捷性直接影响用户对平台资金管理的信任,而订单取消的规则则决定着用户交易的安全性。得物在这些关键环节上都做了...
美团月付200天后的征信风险
## 美团月付逾期影响征信的潜在风险与实操建议 长时间依赖美团月付,尤其是在使用超过200天的情况下,确实会增加影响个人征信的风险,但并非绝对。关键在于是否出现逾期还款的情况。美团月付并非传统的贷款...
美团月付提现功能解析
### 美团月付钱包的提现机制:信用与流动性的平衡 美团月付作为美团生态系统中的一项信用支付工具,其核心功能不仅仅是提供即时消费便利,更通过"提现"机制将信用价值转化为用户可支配的流动性。这一设计并...
得物余额如何快速提现到银行卡
得物平台的余额提现功能本质上是用户资产流转的数字化实现,其核心逻辑涉及账户权限验证、资金划转路径规划以及金融合规性校验。用户在操作前需确认平台账户的实名认证状态,这是提现流程的第一道安全屏障。系统会通...

羊小咩提现:规则、安全与体验须知
关于“羊小咩”能否提现的问题,首先需要明确的是,“羊小咩”这个名字听起来像是一个虚拟的账户名或应用程序名称。由于没有具体的信息背景,我们假设这里指的是某个平台或者金融产品。在探讨该问题时,我们需要从平...
花呗分期套现手续费真相
近期,关于“花呗分期套现”这一行为引发了不少讨论。从字面来看,“套现”意味着将信用卡额度转换为现金使用,而在支付宝生态中,类似的行为指的是通过特殊渠道提前获取花呗的借款资金,这种操作在法律和平台规则上...