信用卡分期额度用不了?真相揭秘
信用卡分期,本应是缓解消费压力的金融工具,却时常上演“明明分付有额度却用不了”的戏码,这并非简单的系统故障或操作失误,而是信用卡业务设计与用户认知、风控策略与实际需求之间复杂交互的产物。深层原因在于,许多银行在提供分期服务时,并非直接放开全部可用额度,而是采用“已用额度与分期额度共享”的机制。这意味着,已用于日常消费的额度,也会占用可用于分期支付的额度,导致用户即便显示有可用额度,也无法发起分期申请。这种设计初衷是为了降低银行的风险,避免用户过度负债,但却忽略了用户体验,造成了信任的缺损。更微妙的是,分期申请并非即时生效,银行会进行审核,审核失败则额度依然显示可用,但实际无法使用,形成一种“虚假可用”的状态。
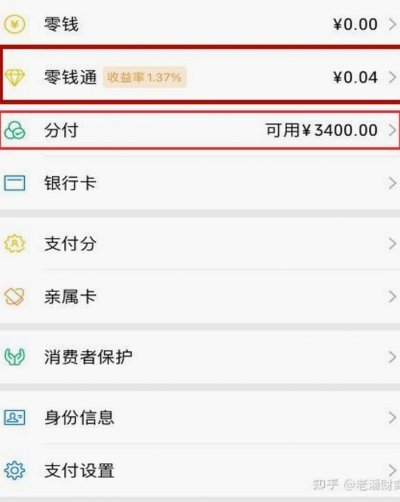
“明明分付有额度却用不了”的现象,也与信用卡风控模型的演进密切相关。过去,银行主要关注用户的还款能力和信用记录,进行静态的风险评估。现在,风控模型变得更加精细化,会实时监控用户的消费行为、还款习惯、甚至社交媒体信息,进行动态的风险评估。如果银行认为用户的消费存在风险,例如频繁的异地消费、高额的短期消费、或频繁的取现行为,即使有可用额度,也可能限制用户的分期申请。这种动态风控,虽然可以有效降低银行的坏账率,但也容易触发误判,导致正常用户无法使用分期服务。尤其是在“授信额度”与“可分期额度”之间存在差异的情况下,用户难以理解为何有额度却无法分期,加剧了困惑和不满。
银行在设计分期服务时,常常将重点放在营销推广上,而忽略了用户教育。许多用户对信用卡分期缺乏深入的了解,不知道分期额度与可用额度的关系,也不知道如何查询自己的可分期额度。银行通常只告知用户有“额度可以使用”,却很少主动告知用户“可分期额度”的具体计算方式和限制条件。这种信息不对称,导致用户在申请分期时容易踩坑,产生不必要的纠纷。更糟糕的是,银行的客服人员也可能无法清晰地解答用户的问题,导致用户对银行的信任进一步降低。有效的用户教育,应该包括清晰地告知用户分期规则、提供便捷的额度查询渠道、以及提供专业的客服支持。
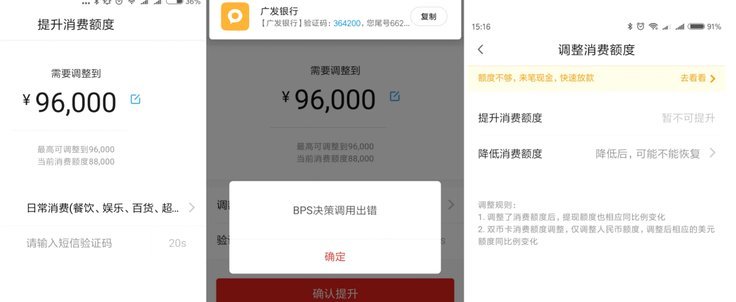
解决“明明分付有额度却用不了”的问题,需要银行在业务设计和用户体验上进行全面优化。首先,银行应该考虑调整分期额度的计算方式,将分期额度与可用额度进行解耦,或者提供更加灵活的分期方案。其次,银行应该加强风控模型的透明度,向用户明确告知风控规则,并提供申诉渠道。再次,银行应该加强用户教育,通过各种渠道向用户普及信用卡分期知识,提高用户的金融素养。最后,银行应该提升客服质量,确保客服人员能够清晰地解答用户的问题,并提供专业的建议。更进一步,可以引入人工智能技术,对用户的消费行为进行智能分析,为用户提供个性化的分期方案和风险提示,从而实现银行与用户之间的双赢。
相关文章
如何联系花呗平台?能否取出额度?
用户在搜索“花呗平台电话号码”时,本质上是在寻找一种失控后的安全感。当数字化交互在遇到复杂纠纷或账单争议时,无法提供即时且具人情味的反馈,人们会本能地退回到传统的语音通讯时代,试图通过声音的连接来重建...
白条可取现额度变小怎么回事
近期,不少使用蚂蚁金服旗下“花呗”品牌中的白条服务的用户发现自己的可取现额度有所下降。这种变化背后的原因多种多样,主要可以从三个方面来分析。 首先,从个人信用评分的角度来看,频繁的借贷行为、逾期还款...
如何在支付宝轻松完成花呗提前还款
要了解如何进行花呗的提前还款,首先需要知道的是,支付宝提供的花呗服务不仅便捷灵活,还具备一定的灵活性。对于想要减轻未来财务负担或 在操作层面,提前偿还花呗债务并不复杂。用户登录支付宝后,在首页找到...
羊小咩提现多久到账揭秘
羊小咩提现时间的不确定性,源于其底层运营模式的复杂性。与其他直接对接银行系统的平台不同,羊小咩更多地采用的是类似聚合支付的模式,资金流转涉及多个环节,包括用户账户到羊小咩平台的资金池,再从资金池到最终...

微信商家新玩法:分付取现如何运营?
“微信分付取现商家微信”这一模式,其本质并非简单的支付工具整合,而是一种精巧的商业生态构建,在当下消费场景中迅速崛起。它代表着对传统支付场景的重新定义,更像是一个小型、高度定制化的社区。早期这种模式的...
拿去花提现失败背后的风控逻辑
提现失败的底层逻辑与用户行为博弈 当用户尝试通过"拿去花"平台进行取现操作时,系统往往会在关键时刻拦截请求。这种拦截并非随机事件,而是基于多维度风控模型的主动决策。平台通过实时监测交易频率、IP地址...