微信分付提现的实用方法
微信分付作为微信生态内的信用支付工具,其现金提取功能始终围绕"场景化流转"展开。用户可通过绑定的银行卡实现额度提现,但需注意该操作本质是将信用额度转化为银行账户资金,而非直接获取现金。系统对提现频次和金额设有动态风控阈值,高频次提现可能触发额度冻结机制。值得注意的是,部分用户反馈通过第三方平台进行资金转移存在手续费争议,需谨慎核实平台资质与交易条款。
在支付场景中,分付的现金提取功能更多体现为"信用杠杆"的延伸应用。例如通过线下商户消费后,利用分付账单分期功能实现资金周转,这种模式比直接提现更符合平台设计初衷。部分用户尝试通过微信零钱通进行资金调配,但需明确零钱通与分付属于不同资金池,二者间并无直接划转通道。实际操作中,用户需通过分付账单还款流程间接完成资金流转。
技术层面看,分付的现金提取功能依赖于微信支付的风控系统与金融机构的协同。当用户发起提现申请时,系统会综合评估账户活跃度、历史还款记录、绑定银行卡状态等多维度数据。值得注意的是,部分用户发现通过分付提现后,还款周期会与信用卡账单周期产生关联,这种设计既保障了资金流动性,也强化了信用管理的闭环。
对于高频资金周转需求,分付的现金提取功能存在明显的使用边界。系统会根据用户画像动态调整提现额度,新用户通常面临较低的提现上限。部分用户尝试通过多设备操作提升提现频率,但此类行为可能被系统识别为异常交易,进而触发额度管控。建议用户建立合理的资金规划,避免过度依赖信用工具进行现金提取。
在金融监管框架下,分付的现金提取功能始终遵循"实名制+风控审核"原则。用户需确保提现用途符合平台规定的消费场景,异常资金流向可能引发账户风险提示。值得注意的是,部分用户通过分付提现后进行理财投资,但需警惕信用额度与投资风险的关联性。建议用户充分理解资金流转的底层逻辑,避免陷入"信用套利"的误区。
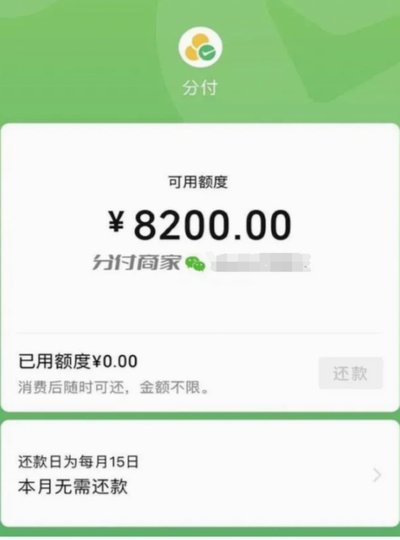
当前分付的现金提取功能正在向"场景化支付"方向深化。微信支付通过与多家金融机构合作,逐步拓展分付在消费分期、小额信贷等场景的应用边界。用户若需获取现金,更优的选择是通过分付账单分期功能实现资金周转,而非直接提现。这种设计既保障了资金安全,也促进了信用消费的良性循环。
相关文章
微信分付如何变现成现金?操作指南与注意事项
微信分付作为一种信贷产品,其主要功能是提供消费分期支付服务。用户可以在享受先消费后付款的便利同时,按期归还借款并积累信用记录。然而,对于部分 要获取现金,用户可以考虑以下几种方式:1. **消费使用...
微信分付额度能否一次性刷出
微信分付是一项由财付通提供的信用支付服务,它允许用户在消费时享受一定额度的无息分期付款。从技术层面来说,微信分付所提供的资金并非一次性“刷出来”的,而是基于用户的信用评估和还款能力进行实时授权与扣款操...
轻松get鹿优选信用卡激活全流程
嗯,用户想要一篇关于"优选卡拿步骤"的原创文章,要求挺有意思,关键词可能是信用卡申请相关。用户想了解申请信用卡技巧。用户需要实用指导。 先看文章要6段每段每段50-15字专业不生硬不涩不浅显结构连...
美团月付提现功能解析
### 美团月付钱包的提现机制:信用与流动性的平衡 美团月付作为美团生态系统中的一项信用支付工具,其核心功能不仅仅是提供即时消费便利,更通过"提现"机制将信用价值转化为用户可支配的流动性。这一设计并...
网络店铺资金周转攻略:如何找到可靠的套现渠道?
“网店套现商家”与“取款机”的结合,涉及到一个灰色的金融领域,同时也需要我们从多个角度进行冷静的分析。这种模式并非新鲜事物,它在一定程度上满足了部分电商经营者对快速资金周转的需求——即利用已有的店铺运...
鹿优鲜:自然与新鲜的完美结合
### 鹿优鲜品牌怎么样 取名 品牌的诞生不仅依赖于产品本身的品质,更依赖于其名称能否在消费者心中留下深刻印象。鹿优鲜作为一个新兴品牌,其名称的取舍直接关系到品牌的定位与传播效果。在当前竞争激烈的市...