如何明智地使用分期乐额度?
拥有分期乐额度,本质上是获得了一种将低流动性资产转化为高流动性消费的杠杆工具。很多人容易陷入“额度即存款”的误区,认为额度的高低直接等同于可支配财富的增加,却忽略了这是一种带有明确成本的信用授信。在实际应用中,额度的使用逻辑不应是“有多少花多少”,而应是“如何通过合理的资金错配来优化现金流”。额度的存在并非为了支持无节制的消费,其核心价值在于当面对无法通过即时现金覆盖的合理支出时,提供一种平滑财务波动的缓冲机制,实现购买力与偿还能力的动态平衡。
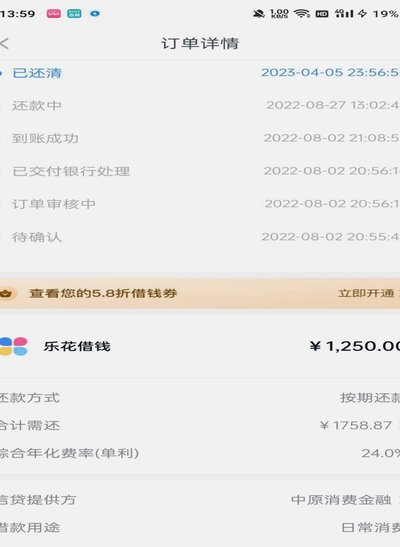
科学的使用策略在于“需求驱动”而非“额度驱动”。在面对大额刚需支出,如职业技能进修、生产力工具更新或必要的医疗保障时,利用额度进行分期,可以有效避免因一次性大额现金流出导致的财务震荡。这种策略的深层逻辑是用长期、可控且确定性的月还款额,来替代短期、剧烈且不确定的财务压力。然而,必须警惕那些纯粹消耗性、快速贬值的消费场景。如果仅仅为了满足即时快感而动用额度,这种透支未来的行为会迅速蚕食个人的财务安全边际,使原本具备增值潜力的金融工具,退化为沉重的债务枷锁。
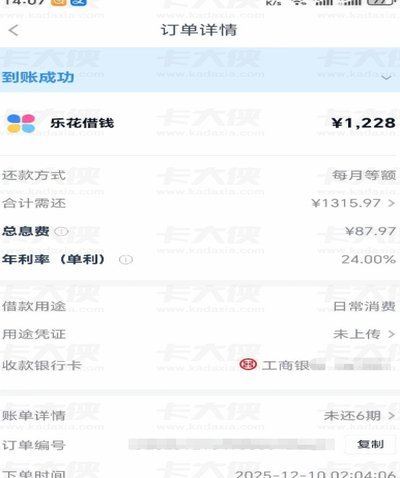
深入审视额度的使用成本,是每一个使用者必须掌握的财务基本功。分期还款过程中,最常见的认知陷阱是对“分期手续费”的感知钝化。许多人只关注每月还款额度的微小变化,却忽略了年化利率(APR)这一核心衡量指标。计算使用成本时,必须将总利息分摊到实际的使用周期中,并将其与你当前手中自有资金的收益率、以及由于这笔支出导致的潜在机会成本进行对比。只有当你清晰地意识到每一笔分期背后隐藏的真实年化成本,并能判断其是否低于你的资金机会成本时,这笔额度的使用才算真正实现了财务上的“成本优化”。
额度的健康管理还体现在对“额度使用率”的精准控制上。过高的额度占用率,往往会向金融系统传递出“资金链极其紧张”的负面信号,这可能导致信用画像的恶化,进而影响后续的额度提升或信用评级。理想的使用状态应当是维持在一个适度的区间,既能保留足够的额度应对突发状况,又不至于让信用负债率过高。此外,建立严格的还款闭环是底线,任何一次逾期都会对信用资产造成不可逆的损耗。只有在严格的还款计划约束下,额度才能真正成为提升生活品质、优化资产结构的杠杆,而非吞噬个人信用的黑洞。
相关文章
分期乐购物额度如何安全注销
分期乐购物额度注销,看似简单却容易让人一头雾水。许多人习惯于将其视作一个纯粹的数字操作,但其背后的逻辑体系和个人行为习惯息息相关。想要真正理解并成功注销分期乐额度,需要从多个维度进行思考。 首先,我...
美团月付200的套利逻辑深度解析
美团月付200的套利逻辑建立在信用杠杆与消费场景的错配上。用户通过预支额度实现短期资金周转,当消费频次与还款周期形成时间差时,便可能产生套利空间。例如,部分用户利用美团平台的优惠券叠加机制,在特定时段...
携程拿去花绑定支付宝步骤
携程拿去花绑定支付宝的核心在于账户体系的无缝衔接。用户需先确认支付宝账户已完成实名认证,且与携程账户绑定的手机号保持一致。绑定操作入口通常位于携程App的"我的"页面,通过"金融服务"模块进入拿去花功...
分期乐提现:高效提现攻略
分期乐提现机制的核心在于资金流转路径与风控逻辑的平衡。用户在操作过程中常忽略平台对资金流的分层管理,例如从用户账户到平台账户的过渡阶段,需经过多层资金验证。这种设计并非单纯的技术壁垒,而是基于风险控制...

便荔卡包提现费探秘
近年来,随着移动支付的普及,各类电子钱包和支付平台层出不穷,便荔卡包作为一种新兴的支付工具,在市场中逐渐占据了一席之地。然而,伴随着其便捷性和高效性的优势,提现手续费问题也引发了广泛关注。对于用户而言...

拿去花额度如何转入银行卡
“拿去花”额度,一种近年来兴起的消费信贷服务,其便捷性吸引了众多用户。然而,对于许多人来说,提现现金并非每日操作,因此关于“拿去花额度怎么提现 现金到卡里”的疑问也随之而来。直接将“拿去花”里的资金转...