携程积分变现攻略:实用指南与技巧
携程额度背后的价值本质,并非可直接兑换为法定货币的现金流资产。从用户生命周期价值(LTV)和平台生态构建的角度来看,这些额度更多是作为拉动交易深度、提高复购率的流量诱饵和促活工具。深度思考“套现”这一行为,本质上是在试图打破一个数字支付系统的边界限制。这种思路必然忽略了平台对交易行为模式的严密监控和风控机制。真正的核心问题,不是如何绕过支付闸口,而是如何从平台的业务结构中,找出其设计初衷未能完全覆盖的、能够实现最高效能转化的利用路径。这需要从一个纯粹的金融视角,升级到一套复杂的、多环节的交易链路优化思维。
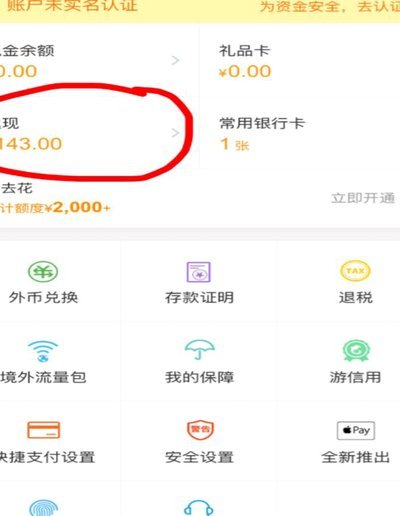
探讨携程额度的变现逻辑,必须深入理解其支付流程的构成。绝大多数试图实现“套现”的方案,最终都会运行在“支付方与收款方不匹配”的真空地带。平台额度的唯一合法属性,始终锚定在实际的、真实的、可验证的服务消费行为上,无论是酒店预订、机票购买还是当地游产品体验。一旦脱离了“购-用-结算”的完整闭环,它就从一个消费凭证退化为一个理论价值,而缺乏法律和交易系统的底层支撑。因此,所谓的变现路径,更多是利用了平台在特定业务组合、跨界合作或周边服务生态上的松动点,而非绕过了核心的资金流规则。

从高级运营角度审视,高效利用额度并非寻找漏洞,而是进行资源匹配和结构性捆绑。一种高价值的策略是将其作为“搭配购”的引爆点。例如,结合某时间段的旺季流量特征,将机票额度与酒店的配套升级套餐进行捆绑消费,从而最大化单个交易额度的边际效益。此外,利用携程生态链中非核心业务的溢出效应,如结合其生活服务板块(如景点门票、租车服务)进行组合购买,构建一个整体消费矩阵。这种做法将额度的属性从单一的支付工具,升级为构建完整旅行体验的“锚点折扣”,其变现价值是复合性的,远超简单折算。

如果我们将视野投向次级的市场和非标准交易模式,例如通过“礼品卡”或“虚拟代购”进行转移,我们需要高度警惕交易行为的合规风险。平台风控模型对异常的支付流向,特别是反复的、小额的、非真实的退款或转移操作,具备极高的识别和封禁能力。这种试图通过中间人或二级市场进行“灰度变现”的操作,在合规性和可持续性上均存在极大的系统性风险。比起触碰边缘机制的风险,更具长远价值的是将额度视为一次深入的用户行为洞察,去发掘自身消费场景的痛点,并引导平台在未来功能完善时,形成自身的消费闭环,从而从参与方转变为资源塑造者。
相关文章
轻松获取:分期乐额度申请全攻略
选择分期乐这一金融服务平台来满足消费者的即时消费需求,已经成为越来越多年轻人的首选。获取额度是用户享受分期服务的关键环节之一,其背后涉及的不仅是个人信用评估机制,更是金融科技创新与风险管理策略的具体体...

京东白条提现怎么修改?
了解了“京东白条提现方式怎么改”的问题,我们首先需要明确的是,“京东白条”是一种京东提供的信用支付服务。用户在购买商品或服务时可以先享受购物的便利,之后再分期偿还。要调整提现方式,我们需要从以下几个方...
拍拍贷借款平台靠谱吗?
近年来,互联网金融平台如雨后春笋般涌现,“拍拍贷”作为中国较早成立的P2P网络借贷平台之一,在行业内积累了相当的知名度。首先从平台背景来看,拍拍贷成立于2007年,致力于为借款人和出借人提供便捷高效的...

鹿优选卡:别只看利率
金融产品结构往往诱人于其超预期的收益展示,尤其是涉及到“先享”和高额“提现利率”的组合,其吸引力根植于对即时现金流和资源优越感的原始渴望。对“鹿优选先享卡提现利率”这类模式的初步审视,绝不能停留在对其...

百平台背后的风险解析
网贷市场的复杂性,使其难以简单地用“100个平台”来概括。若试图罗列一个包含数百个名称的清单,本质上是在展示一个高度碎片化、缺乏统一监管的金融生态。从专业的金融风险角度审视,过分强调平台数量本身,只会...

羊小咩额度提升技巧
额度体系的本质是风险定价的动态平衡,羊小咩这类产品通过多维数据建模构建了复杂的评估框架。核心逻辑在于利用用户行为轨迹的碎片化特征,将消费频次、支付场景、账户活跃度等非传统数据纳入评分体系。例如高频小额...