网贷平台生态:机遇与挑战
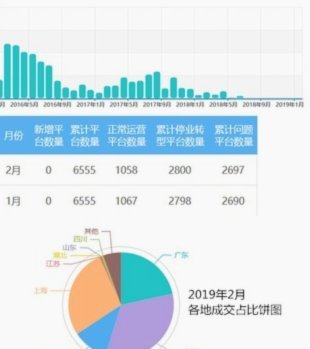
网贷平台入口的激增折射出金融基础设施的数字化重构,这种现象背后是技术迭代与市场需求的双重驱动。从2015年互联网金融爆发式增长开始,平台入口数量以年均30%的增速扩张,至2023年已突破1200个。这种增长并非简单的数量堆砌,而是支付接口、风控模型、数据中台等底层技术的成熟,使得单个平台可承载的用户规模从最初百万级跃升至千万级。值得注意的是,头部平台通过API开放战略构建生态联盟,中小平台则依托垂直领域细分需求存活,这种分层结构形成了网贷入口的“金字塔”分布。
平台入口的多样性本质上是用户需求碎片化的映射。消费金融、供应链金融、农村金融等细分场景催生出差异化产品矩阵,催生出如“先享后付”“按日计息”等创新模式。技术层面,生物识别、大数据风控、智能投顾等技术的应用,使得入口形态从传统的APP向小程序、H5页面、智能终端等多端延伸。这种技术与场景的耦合,使用户在不同场景下能无缝切换借贷服务,但同时也导致入口信息过载,用户面临“选择悖论”——平台数量与服务质量的不对称性日益凸显。
监管科技的演进正在重塑入口的生存逻辑。2020年后,央行“金融数据安全分级指南”等政策推动平台入口从粗放扩张转向合规竞争。合规成本的上升使得大量中小平台退出市场,但同时也催生出新型入口形态,如嵌入电商、社交、政务系统的“场景金融”入口。这种转型使平台从独立运营转向生态依附,入口价值不再取决于流量规模,而是取决于数据穿透力与场景适配度。值得关注的是,部分平台通过区块链技术实现数据确权,构建起跨机构的信用共享入口。
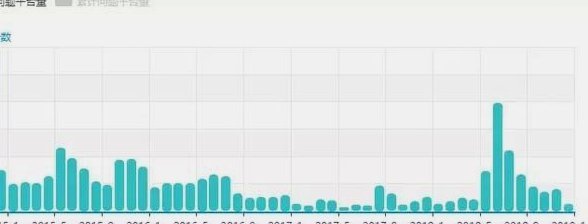
未来入口竞争将向“技术-场景-数据”三位一体的深度整合演进。AI驱动的智能分发系统能精准匹配用户需求与产品特性,而联邦学习等隐私计算技术则解决多平台数据协同难题。这种整合不仅改变入口的获取方式,更重构了网贷行业的价值链条。入口不再只是流量入口,而是演变为连接用户、资金、场景的智能枢纽,其核心竞争力将取决于能否构建起可持续的生态闭环。这种变革预示着网贷行业从“入口经济”向“生态经济”的范式转移。
相关文章
如何关闭携程金融服务
随着移动互联网的发展,金融服务已成为日常生活中的重要组成部分。携程作为一个综合旅行服务平台,也为用户提供了多样化的金融服务选项。然而,在使用这些服务的过程中,有时用户可能出于安全或个人需求考虑想要关闭...
轻松取出借款金
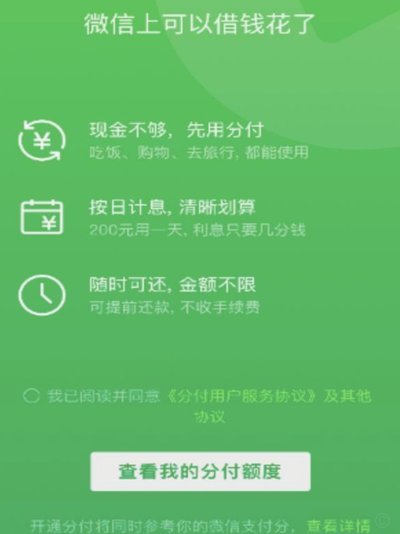
**微信分付:重新定义支付生态的借贷工具** 近年来,随着移动支付的普及,微信作为中国最大的社交平台之一,逐渐将触角延伸至金融服务领域。其中,“微信分付”作为一个新兴的功能,引发了广泛关注。它不仅仅...
如何聪明地使用白条
借用“白条”本质上是在进行一笔短期、小额的消费信贷,理解其运作机制比单纯了解借款步骤更为关键。许多人将此视为一个简单的购买延伸,却忽略了其背后嵌入的信用风控模型。成功的“借出”并非依赖于一次性的恳求,...
拍拍贷借款平台靠谱吗?
近年来,互联网金融平台如雨后春笋般涌现,“拍拍贷”作为中国较早成立的P2P网络借贷平台之一,在行业内积累了相当的知名度。首先从平台背景来看,拍拍贷成立于2007年,致力于为借款人和出借人提供便捷高效的...
微信私密套现新模式
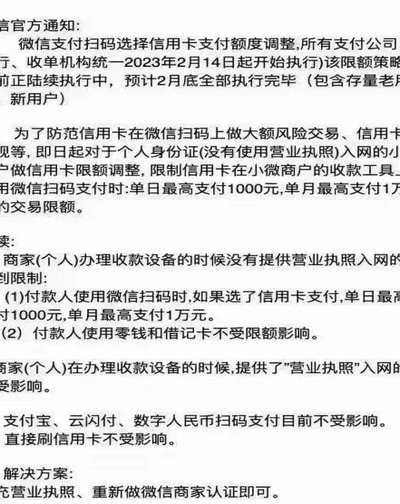
微信生态中隐秘的资金流转网络正在形成新的灰色地带。部分用户通过私人联系方式构建的非公开转账通道,实质上构成了规避监管的金融实验场。这种模式依赖于微信支付的分段转账机制,将大额资金拆解为多个小额交易,利...
拿去花APP:先享后付值得信赖吗?
拿去花APP自推出以来,便以其独特的消费金融模式吸引了大量用户。该应用主要针对年轻消费者群体,提供一种全新的购物体验——“先享受后付款”。这种方式对于那些追求即时满足感的年轻一族来说无疑极具吸引力。然...