如何提升信用额度开通京东白条提现功能
许多用户在寻找“京东白条提现”入口时,往往误以为这只是一个简单的功能开关,忽略了其背后深层的金融授信逻辑。本质上,白条提现并非白条消费额度的直接挪用,而是一种基于大数据风控模型,由京东金融推出的“白条现金”或类似的短期流动性产品。这意味着,提现功能的可见性与可用性,并不取决于用户主动寻找路径的技巧,而取决于系统对个人信用画像的实时评估。如果你的白条主页完全没有出现类似的金融产品入口,说明当前的风控策略暂未将你的账户纳入该特定授信产品的开放范畴。
若要尝试激活这一功能,关键在于寻找名为“白条现金”或“白条贷”的特定模块。进入京东APP,在白条详情页仔细检索是否存在带有“现金”或“借款”字样的分项。如果找不到,盲目寻找路径并无意义,真正的突破口在于提升账户的“活跃度”与“履约质量”。通过增加白条的使用频次、保持规律的还款节奏、并极力避免任何形式的逾期记录,逐步优化你的用户画像权重,是促使系统重新评估并推送提现入口的唯一有效路径。
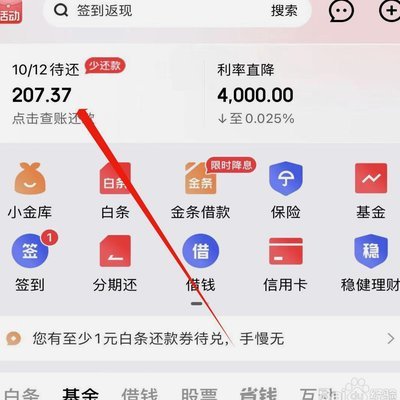
深度分析其背后的风控算法可以发现,提现权限的授予是基于极其复杂的“信用资产化”过程。京东的算法模型会多维度扫描用户的消费习惯、物流履约记录、甚至是在京东生态内的资产沉淀情况。一个高质量的账户不仅需要拥有较高的白条额度,更需要具备稳定的消费流向与还款闭环。因此,激活提现功能的过程,实质上是一个用户通过优质消费行为向平台“证明信用”的过程。只有当你的信用评分达到预设的阈值,系统才会将金融产品从“潜在展示”转变为“可操作指令”。
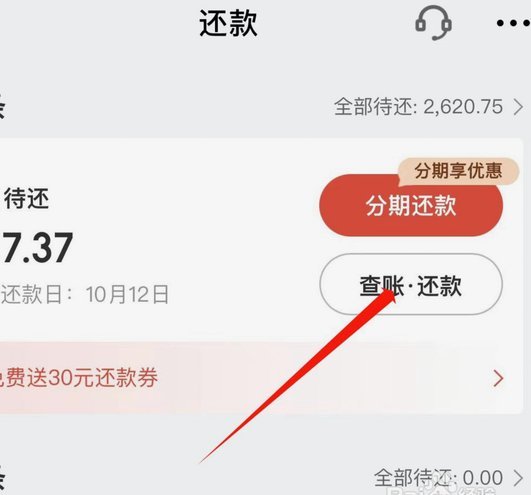
必须警惕的是,提现功能在提供流动性的同时,也伴随着极高的金融成本。许多用户在关注“如何开通”时,往往忽视了利率计算方式与还款压力的逻辑。提现类产品的年化利率(APR)通常远高于普通的消费分期,且往往采用按日计息的方式。在操作过程中,务必看清利率明细、服务费构成以及具体的还款周期,避免陷入“额度看起来很诱人,但利息支出超出预期”的财务陷阱。这种功能的开启,应当被视为一种应急性的信用调用,而非一种长期的低成本融资手段。
最终,维护白条账户的健康度是决定提现功能能否长期稳定使用的核心。这不仅涉及一次性的开通,更涉及长期的信用管理。保持账单的结清率、避免频繁的提现与还款导致资金流异常、以及维护京东生态内的整体消费权重,共同构成了信用额度的护城河。对于追求功能灵活性的用户而言,将白条视为一种信用杠杆,而非简单的支付工具,才能在享受金融便利的同时,真正掌控这项功能的金融风险。
相关文章
花呗兑现操作指南:商家如何快速上手
随着移动支付的普及,花呗已经成为众多消费者日常购物时不可或缺的一部分。对于商家而言,开通花呗服务不仅能够吸引更多顾客,还能通过优化用户体验来提升销售额。然而,不少新加入或考虑接入支付宝生态系统的商家可...
花呗白条提现到微信教程
近期,越来越多用户通过阿里巴巴旗下的花呗服务进行日常消费和财务管理。其中,“白条”是花呗的一个功能模块,允许用户先享受服务或购物后再按约定时间分期付款。不过,有时候用户可能 首先,要明确的是,使用“...
美团月付取现二维码套现有多大风险?深度解析安全隐患
美团月付取现二维码的出现,为部分用户提供了方便快捷的资金周转方式,但也迅速衍生出“套现”的需求。这种行为的安全性问题,绝非简单的“安全”或“不安全”能够概括,需要从多个维度进行剖析。首先,我们必须意识...
轻松获取:分期乐额度申请全攻略
选择分期乐这一金融服务平台来满足消费者的即时消费需求,已经成为越来越多年轻人的首选。获取额度是用户享受分期服务的关键环节之一,其背后涉及的不仅是个人信用评估机制,更是金融科技创新与风险管理策略的具体体...
羊小咩提现:规则、安全与体验须知
关于“羊小咩”能否提现的问题,首先需要明确的是,“羊小咩”这个名字听起来像是一个虚拟的账户名或应用程序名称。由于没有具体的信息背景,我们假设这里指的是某个平台或者金融产品。在探讨该问题时,我们需要从平...
京东白条提现怎么修改?
了解了“京东白条提现方式怎么改”的问题,我们首先需要明确的是,“京东白条”是一种京东提供的信用支付服务。用户在购买商品或服务时可以先享受购物的便利,之后再分期偿还。要调整提现方式,我们需要从以下几个方...