白条套现风险大吗?这样做稳妥吗?
近年来,随着互联网金融的发展,各类信用支付工具如雨后春笋般涌现,"白条"作为一种新兴的赊购模式,逐渐成为消费者追逐的热点。这种无需利息、先消费后付款的服务模式,在便利性与风险之间找到了微妙的平衡点。然而,围绕"白条怎么能套出来"这一话题的讨论从未停息。
从技术角度来看,信用支付工具的设计初衷是为用户提供便捷的购物体验,其风控系统也日益完善。理论上讲,通过正规渠道套现的可能性微乎其微。但仍有部分人试图寻找技术漏洞或利用规则的模糊地带进行操作。这种行为不仅违背了平台的服务宗旨,也可能触犯相关法律法规。
消费者在使用信用支付工具时,往往会被其表面的便利性所吸引,而忽视背后的风险。实际上,任何金融产品都有其适用场景和限制条件。套现行为不仅可能导致个人征信记录受损,还可能引发不必要的法律纠纷。从长远来看,这种短期的利益获取方式并不可取。
平台方也在不断加强对套现行为的监管力度,通过大数据分析、风控模型等技术手段识别异常交易。同时,相关部门也在逐步完善相关法律法规,以规范信用支付工具的使用边界。这种多方合力将有效遏制套现行为的发生。
对于消费者而言,理性使用信用支付工具才是明智之选。与其费尽心思研究如何"套现",不如将精力放在合理规划个人财务、提升自身信用评分上。毕竟,良好的信用记录才是真正的无形资产。
未来,随着金融科技的进一步发展,信用支付工具的功能和风控能力都将得到显著提升。套现行为的空间可能会越来越狭小,但这也倒逼我们需要以更理性的态度面对这些金融创新产物。在这个过程中,平衡便利性与风险控制,或许是每个消费者都应该深思的问题。
相关文章
花呗套额度:风险与防范
花呗套额度是一种利用支付宝花呗服务进行套现的非法行为。花呗是阿里巴巴推出的一款消费信贷产品,用户可以通过信用额度预先支付商品或服务费用,在约定的时间内分期还款而不影响个人信用记录。然而,一些不法分子为...
白条钱,怎样花才能最大化自己的价值?
这笔不设限的“白条钱”,绝不能被当作一笔可以随意挥霍的烟花钱。从专业的财富管理角度来看,它更像是一笔具有高转换潜力的启动资金,必须进行一次深度的结构性思考。花钱的本质不是消费,而是购买未来的确定性。我...
便荔卡包平台靠谱吗?
便荔卡包平台是否正规,这一问题值得我们深入探讨。首先,我们需要明确评价一个平台的正规与否需要从多个维度进行考量,比如平台的安全性、透明度以及用户反馈等多个方面。对于便荔卡包这类涉及交易活动的平台而言,...
花呗套现风险有多大
近年来,随着金融科技的蓬勃发展,“花呗”作为一种消费金融服务工具逐渐融入了人们的日常生活。然而,围绕“花呗套出现金”的行为,背后隐藏着一系列复杂的法律与道德问题。首先,从法律层面看,利用花呗或其他信贷...
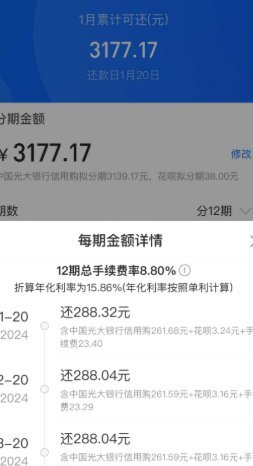
花呗套现:风险与信用管理
近年来,移动支付的普及使得消费方式发生了翻天覆地的变化,而蚂蚁花呗作为一款备受消费者青睐的信用支付产品,在日常生活中扮演着越来越重要的角色。然而,随之而来的是各种围绕花呗展开的套现行为,引发了社会各界...
取出多少钱?费率、陷阱与风险解析
近年来,随着电商平台和金融工具的深度融合,消费者可以通过诸如花呗分期这样的服务轻松购买商品。然而,随之而来的是一些灰色地带的操作手法,比如利用各种套现平台来获取现金。在众多方法中,“花呗分期套现”因其...