隐藏提现的金融科技优化
羊小咩备用金功能中缺失提现按钮的现象,折射出金融科技产品在功能设计与用户预期之间的深层矛盾。备用金作为信用额度的一种形态,其本质是平台基于用户数据画像提供的临时资金支持,而非传统意义上的可自由支配账户。平台在界面设计中刻意隐藏提现入口,实质上是对资金使用场景的精准把控——通过限制提现路径,既规避了用户误操作导致的资金滥用风险,又将资金流动严格约束在预设的消费或还款闭环内。这种设计逻辑暗合金融监管对"先消费后还款"模式的合规要求,也符合平台控制资金周转效率的商业诉求。
从用户体验维度剖析,提现按钮的缺失并非单纯的技术疏漏,而是产品策略的主动选择。平台通过将资金流转嵌入特定场景(如电商消费、分期支付等),实质上构建了一个封闭的生态循环系统。用户在申请备用金时已默认接受资金用途的限制条款,而界面设计的"隐形引导"进一步强化了这种约束。这种做法虽可能引发部分用户对资金支配权的质疑,但其背后是平台对风险敞口的精细化管理——通过切断提现通道,可有效避免资金被用于高风险投资或非法交易,从而降低坏账率和监管合规成本。
技术实现层面,提现按钮的缺失涉及多重系统模块的协同控制。平台需在授信审批、资金划转、风控监控等环节设置多层拦截机制,确保备用金仅在预设场景内使用。例如,当用户尝试通过其他支付渠道转移资金时,系统会触发实时拦截并推送风险提示。这种技术架构的复杂性,使得单纯增加提现按钮变得不可行——它不仅需要重构支付网关的接口逻辑,更可能引发现有风控模型的连锁反应。平台选择以界面设计替代功能开发,本质上是对技术资源的最优配置。
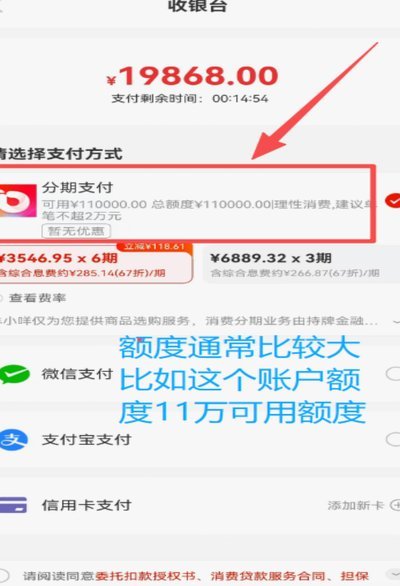
这一设计争议背后,暴露出金融科技产品在创新与合规之间的永恒博弈。备用金功能本质上是平台信用资产的数字化呈现,其流动性管理直接关系到平台的资本安全。通过限制提现,平台既规避了将备用金转化为广义信贷产品的监管风险,又保持了对资金流向的绝对掌控权。这种策略在当前金融监管框架下具有显著优势,但长期来看可能制约产品生态的扩展性——当用户需求从"场景化消费"向"灵活资金调配"演进时,现有设计可能成为阻碍创新的桎梏。
平台若
相关文章
花呗5元券攻略:薅尽在手到家,低门槛轻松拿
花呗5元优惠券攻略:薅尽在手到家,先看券面广!5元券低门槛薅到家。花券到。 花5元优惠,薅券,券不难薅到?券面广薅。券低,券门槛低券到到。券。券花,券到手到。券薅。券,券到券,券到花。券到手到。...
抖音月付变现策略:精准引流技巧
抖音月付自己套,并非单纯的“薅羊毛”,而是一项需要系统策略、精确执行和持续优化的内容运营活动。初来乍到的人往往将重点放在短视频的质量上,却忽略了月付自己的根本价值:驱动账号的流量增长和变现潜力。要成功...
得物个人商家开店技巧
在得物平台上开设个人商家账号并进行商品销售,不仅能够扩大销售渠道,还能有效提升个人品牌的知名度。首先,卖家需要完成平台的实名认证过程,这是保障交易安全的第一步,也是平台对每位商家的基本要求。完成实名认...
分付提现到账时间全解密
分付提现到账时间受多重因素影响,核心取决于资金流转路径与系统处理效率。通常情况下,24小时内到账是基础承诺,但实际到账时间会因用户账户状态、提现渠道及资金清算规则产生波动。例如,绑定银行卡的提现可能需...

携程拿去花还款全攻略
携程的拿去花还款机制本质上是消费金融场景下的信用管理实践,其核心逻辑在于将短期资金需求转化为分期还款的财务规划。用户在使用该产品时,需明确还款账户绑定规则,携程系统会自动从绑定的银行卡或支付宝账户扣款...

分期乐借款哪里能借
分期乐的借款渠道并非单一,其布局呈现出一种精巧的渗透与多元化策略,要准确知道“在哪里借款”需要深入理解其运营模式。最初,分期乐的线上借款核心是通过其官方App提供服务。用户通过App填写资料,提交申请...