白条逾期:数据谈判,别套现
信用期限的逾期处理,绝非简单的“求情”或“等待”,它本质上是一场高度专业的债务重组谈判。当你面对“白条逾期”这种短周期、高频次的债务压力时,切忌采取被动的防御姿态。必须将协商过程视为一次主动的金融提案。首先,核心工作不是说服对方给你更多时间,而是要通过严密的财务模型,向债权方证明你具备一个切实可行的、更优化的偿还计划。这意味着你需要全面盘点所有债务的构成、利息的累积速度,以及当前的现金流黑洞。在与平台方的沟通前,必须建立一份详细的债务资产负债表,将模糊的“欠款”具象化为可谈判的数字。只有数据支撑的系统性认知,才能为你后续的谈话提供无可辩驳的专业基础,避免陷入情绪化的指责和猜测,将战场的焦点从“我没钱”转移到“我正在优化支付结构”。
协商延期,其目的绝非只是时间上的拉伸,而是结构上的调整。当你主动发起协商时,切忌只是要求“延期还本金”。专业的协商流程必须将焦点转移到“利息分摊”和“还款节奏优化”上。你需要的方案往往是:用一个更长的还款周期来稀释每一期支付的压力,从而降低平台的短期回款预期,换取更温和的还款压力。制定新的还款计划时,必须采用阶梯式还款模型,例如第一阶段侧重偿还最核心的利息成本,第二阶段再分摊本金。谈判的技巧在于,你要像一位项目经理向投资者推销一个风险可控的项目方案,展示的不是求助的姿态,而是解决问题能力的筹码。展现出你对自身财务状况的了解深度,远比哀求本身更有说服力。
谈及“套现”这个词,它往往代表着对短期现金流极度焦虑的状态,而这极端的焦虑是所有财务决策的盲区。真正的解决方案绝不是通过高风险、高杠杆或非正规的渠道来“凑钱”,这只会将财务黑洞放大。核心的思路,是逆向思维地寻找现金流的稳定源,而非仅仅寻求一笔资金。深入的分析应放在:是否存在可暂缓或低成本处置的非核心资产?是否有能够立即变现的收入来源,即便只是临时性项目?任何自以为的“套现”行为,如果涉及高额利息陷阱或非法交易,其潜在的损失将远超眼前的债务。在寻求临时资金时,必须坚持通过信誉良好的正规渠道,并且要求所有资金流和还款安排都要以书面形式、时间节点固化,避免任何口头承诺带来的二次风险。
最终的债务重组思维,必须是建立在“预防性管理”的基础上的。短期逾期只是一个症状,它暴露的是你财务管理体系结构性上的缺陷。解决债务的根本办法,不是一次性地靠高压杠杆解决,而是重建一个稳定的现金流管理闭环。这意味着你必须学习的是财务预警机制,学会建立强制性的“债务缓冲池”——专门用于应对生活和经营周期性波动,防止资金链再次断裂。从心理层面看,需要彻底摒弃“等它来找我”的侥幸心态,必须主动出击,每隔一定周期主动监测平台的利率浮动和还款压力变化,持续进行风险预测。将债务管理视为一项系统性的财务工程,而非孤立的资金周转,才是脱困与长治久安的唯一路径。
相关文章
多地学校推行“躺平午休”新举措
多地学校推行“躺平午休”模式,成为近年来教育领域的一股新风。这种休息方式让众多学生受益匪浅,不仅有助于提升他们的学习效率和身体素质,还在一定程度上缓解了学业压力。不同于传统的坐姿午睡或趴桌小憩,“躺平...
微信分付资金流失如何追回?教你合法有效的维权策略
微信分付,在看似便捷的社交支付体系中,实际上潜藏着巨大的风险和经济损失。许多用户在使用微信红包、个人付款等功能时,无意中成为了债权人,或者在复杂的转账链条中,将自己的资金无偿付出。理解其背后的机制至关...
美团月付200的套利逻辑深度解析
美团月付200的套利逻辑建立在信用杠杆与消费场景的错配上。用户通过预支额度实现短期资金周转,当消费频次与还款周期形成时间差时,便可能产生套利空间。例如,部分用户利用美团平台的优惠券叠加机制,在特定时段...
携程拿去花商家提现指南:结算审核与流程详解
携程拿去花商家提现问题,实际上是围绕着携程拿去花平台与商家结算机制的复杂性展开。理解这个问题的核心在于,拿去花并非传统的电商平台,而是一个“生活服务”聚合平台,商家入驻的业务范围相对分散,包括餐饮、娱...
打造精准推荐的信任曲线
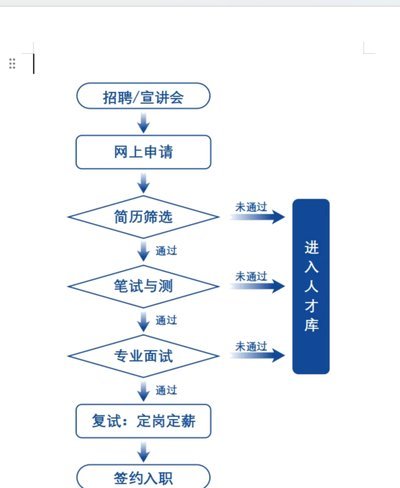
推荐流程的本质,绝非数据的简单匹配或算法的机械输出,而是一套精心构建的“信任曲线”的平滑推进。从专业视角审视,一个成功的推荐循环必须超越“用户喜欢什么”,进阶到“用户何时、何地、为什么需要”。这要求我...
商户二维码真的能套现吗?深入解读支付陷阱与风险
# 商户二维码:套现的迷思与现实 商户二维码早已成为日常交易的主角,但围绕它的争议也从未停歇。所谓“套现”,本质上是一种试图绕过支付系统规则,将交易资金“转移”到非指定账户的操作。这种行为看似简单,...