哪些平台支持花呗支付?电商生活社交场景全解析
花呗支付的渗透率已超越传统支付工具的边界,其应用场景正从电商领域向多元化生活服务场景延伸。在淘宝、京东等电商生态中,花呗已成为消费者惯用的信用支付方式,商家通过接入花呗分期功能可提升客单价转化率。但值得注意的是,部分垂直领域如3C数码、美妆个护的花呗渗透率高于综合类电商平台,这与商品单价、用户消费决策周期存在强相关性。支付流程中,花呗的额度评估机制会动态考量用户购物车商品组合,这种算法逻辑正在重塑线上消费的信用评估范式。
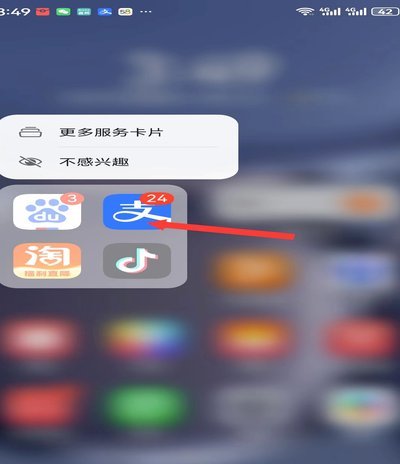
生活服务平台的接入标志着花呗支付的场景化升级,从餐饮外卖到出行打车,支付宝生态内的服务已实现花呗支付的无缝衔接。这种深度整合不仅提升用户支付便捷性,更通过消费数据沉淀形成精准的信用画像。值得关注的是,部分本地生活服务平台通过花呗分期功能设计,将高频小额消费转化为可持续的信用消费模式。但需警惕的是,部分平台为提升转化率,会通过降低分期门槛诱导过度消费,这种商业策略与用户财务健康存在潜在冲突。
社交与内容平台的花呗支付尝试正在重构新型消费关系,短视频平台的虚拟礼物打赏、知识付费平台的课程订阅,均出现花呗支付的创新应用。这种模式将消费行为与内容消费深度绑定,用户通过信用支付完成内容消费的同时,也在无形中参与平台的流量分发机制。但此类场景的支付转化率普遍低于传统电商,主要受限于用户对内容价值的评估周期与支付意愿的错位。平台方通过算法推荐与信用额度的动态匹配,正在探索内容消费与信用支付的平衡点。
用户选择花呗支付的核心动因呈现显著分化,年轻群体更关注分期免息带来的即时消费满足,而中高净值用户则更在意额度管理与还款灵活性。这种差异催生出平台间的差异化策略,部分平台通过设置消费额度上限或引入信用评分体系,试图平衡用户体验与风险控制。值得注意的是,花呗支付的使用频次与用户信用评分存在强相关性,这种数据反馈机制正在重塑平台的用户运营逻辑,推动消费行为向更精细化的方向演进。
未来花呗支付的场景扩展将面临双重挑战,一方面需应对监管政策对信用消费的规范化要求,另一方面要突破用户对信用支付的认知边界。部分平台通过将花呗支付与会员权益、积分体系深度耦合,试图构建更复杂的消费激励模型。但这种模式也带来新的风险,如何在提升用户粘性与防范过度借贷之间找到平衡,将成为平台持续优化支付体验的关键课题。
相关文章
便利卡包取现费用知多少
便利卡包取现功能近年来越来越常见,方便了许多用户快捷地获取资金。然而,对于“便利卡包取现需要购买权益吗”这个问题,答案并非一成不变。不同的金融机构、不同的取现方式以及个人的使用情况都会影响最终的费用产...
如何聪明地使用白条
借用“白条”本质上是在进行一笔短期、小额的消费信贷,理解其运作机制比单纯了解借款步骤更为关键。许多人将此视为一个简单的购买延伸,却忽略了其背后嵌入的信用风控模型。成功的“借出”并非依赖于一次性的恳求,...
轻松获取:分期乐额度申请全攻略
选择分期乐这一金融服务平台来满足消费者的即时消费需求,已经成为越来越多年轻人的首选。获取额度是用户享受分期服务的关键环节之一,其背后涉及的不仅是个人信用评估机制,更是金融科技创新与风险管理策略的具体体...
拍拍贷借款平台靠谱吗?
近年来,互联网金融平台如雨后春笋般涌现,“拍拍贷”作为中国较早成立的P2P网络借贷平台之一,在行业内积累了相当的知名度。首先从平台背景来看,拍拍贷成立于2007年,致力于为借款人和出借人提供便捷高效的...
如何合法套取分期乐额度?
关于“分期乐2万怎么套出来”的问题,首先需要明确的是,这类说法背后往往暗藏风险和陷阱。分期乐作为一个正规的消费金融平台,其主要业务模式是提供借款服务,并要求借款人按时还款。因此,“套现”这种说法在这一...
拿去花APP:先享后付值得信赖吗?
拿去花APP自推出以来,便以其独特的消费金融模式吸引了大量用户。该应用主要针对年轻消费者群体,提供一种全新的购物体验——“先享受后付款”。这种方式对于那些追求即时满足感的年轻一族来说无疑极具吸引力。然...