花呗套取现金真的能瞒过风控系统吗?
很多人认为,只要交易金额控制在较低水平,或者通过看似真实的购物流程,就能让花呗的资金流向变得隐蔽。然而,在高度数字化的支付生态中,资金的每一次流动都会留下无法抹除的数字指纹。现在的风险识别早已不再局限于单一交易金额的阈值,而是通过构建全维度的用户画像,实时监测资金的流动轨迹、交易频率以及商户属性。这种基于行为逻辑的审计,让所谓的“隐蔽套现”在复杂的算法面前,几乎无所遁形。
核心的监控逻辑在于对“非消费特征”的精准捕捉。金融机构的监测模型会重点盯防那些具有高度规律性的异常资金流转,例如:同一商户在短时间内爆发式增长的授信额度使用、资金在支付后迅速流向非经营性账户、或者是极其吻合的“闭环式”转账路径。当算法捕捉到交易行为背后的逻辑并非为了获取商品或服务,而是单纯的资金转移时,系统的预警机制就会自动触发。这种由底层逻辑驱动的识别,比单纯的金额审查要深刻且精准得多。
此外,套现链条上的“上游商户”往往是整个防线中最脆弱的环节。很多所谓的“代刷”或“空壳商户”,其账户流水呈现出极强的资金聚集与分散特征,极易触发银行及监管机构的洗钱风险预警。一旦这些节点被监管部门定性为异常结算账户,其关联的所有交易链路都会面临穿透式审查。这意味着,即便你的个人操作看起来再像真实的消费,只要你参与的这个生态链条被识别为异常,你的账号也会因关联风险而陷入风控的漩涡。
最终,这种行为带来的代价往往远超账面上的所谓“便利”。除了面临花呗额度被直接冻结、信用评分下降等即时风险外,更深层的隐患在于个人征信体系的“污点化”。在数字金融时代,征信记录的真实性是个人金融信用的基石。一旦被系统判定为存在恶意套现或违规使用授信的行为,这种负面特征可能会在你的整个金融画像中留下难以抹除的痕迹,直接影响到未来房贷、车贷的审批及其他金融产品的准入,其长期的信用损失和机会成本,是任何短期资金周转都无法弥补的。
相关文章

羊小咩购物额度提升全攻略
羊小咩的购物额度并非天生就存在的资源,其“刷出”本质上是利用平台的机制,通过行为积累和一定程度的策略性操作,促使系统认为你具备更高的消费能力和信用等级。理解这一点至关重要,因为简单粗暴的“刷额度”方式...

如何将白条加油额度转换为现金?
关于“白条加油额度怎么取现”的问题,首先需要明确,白条是蚂蚁金服推出的一种消费信贷产品,主要用于线上购物和线下消费,而并非直接与银行存款挂钩。因此,直接将白条加油额度转换为现金的操作存在一定的复杂性。...
揭秘:分期乐额度如何真正释放?
探讨“分期乐额度是否可以刷出”,本质上跳脱了资金存量的讨论,而深入到信用体系和金融风控逻辑的剖析。从专业的角度来看,我们必须首先修正一个前提认知:这个额度并非一笔等待支取的流动现金,它是一个高度结构化...
羊小咩享花卡的理财玩法与收益技巧
羊小咩享花卡,看似简单的消费卡,实则蕴含着一套精心设计的理财生态系统。它的核心在于“收益分红”模式,而非单纯的信用卡积分或优惠券累积。理解这一点是正确使用花卡的基石。花卡的设计理念是鼓励用户长期持有,...
轻松查询便利通卡余额
随着现代生活节奏的加快,便捷支付工具成为了日常生活中不可或缺的一部分。便利通卡作为一种集多种功能于一身的城市智能卡,在公共交通、零售购物和公共服务等多个领域发挥着重要作用。它不仅简化了我们的出行流程,...
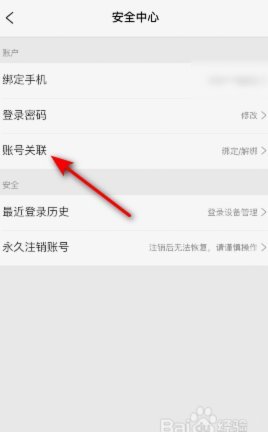
携程拿去花绑定支付宝步骤
携程拿去花绑定支付宝的核心在于账户体系的无缝衔接。用户需先确认支付宝账户已完成实名认证,且与携程账户绑定的手机号保持一致。绑定操作入口通常位于携程App的"我的"页面,通过"金融服务"模块进入拿去花功...