美团月付变现金攻略
厘清美团月付的底层逻辑是进行“取现”讨论的前提。美团月付本质上是一种基于特定消费场景的信用支付工具,其额度被严格锁死在美团生态内的消费闭环中,而非具备提现功能的电子钱包。很多用户之所以寻找“平台怎么取”的路径,实质上是在寻找一种将“消费额度”转化为“流动现金”的变现手段。这种需求背后,反映的是信用额度与流动性需求之间的错位,直接决定了所有所谓的“取现”行为,其本质都不是资金的提取,而是一种非官方的额度置换。
所谓的“平台取现”,在行业视角下更像是一种信用额度的“套利交易”。其核心链路通常表现为:用户通过第三方中介或非正式平台,利用美团月付为他人支付订单或商品,随后由对方通过银行卡或支付宝转账给用户。这种操作剥离了信用支付的原有消费属性,将其异化为一种资产兑换。市场上存在的各种“取现平台”,本质上是搭建了一个信用与现金之间的撮合机制,通过承担一定的信用风险或利用信息不对价,来完成这种跨维度的价值转换,实现额度与现金的对冲。
这种变现路径潜伏着极高的安全隐患与技术性风险。首先,由于交易链路偏离了原生的支付结算逻辑,极易触发美团风控系统的异常监控,导致用户面临额度被封禁、账户权限受限甚至个人信用记录受损的后果。其次,非官方的“取现平台”缺乏任何形式的资金监管与信用背书,用户在进行额度置换时,极易遭遇中介“卷款跑路”或订单支付后对方拒付的极端情况。这种高度依赖中介信用、且缺乏法律保障的变现模式,其潜在的风险成本往往远超其带来的资金便利。
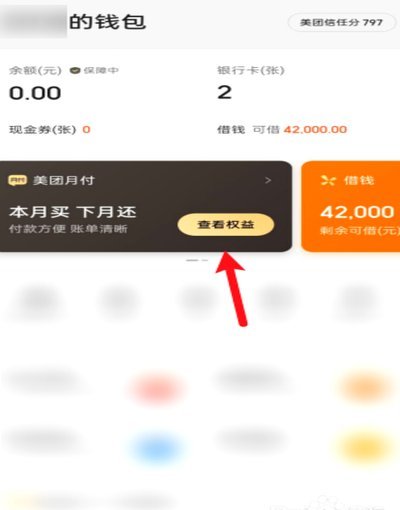
站在财务规划与风险防范的角度来看,试图将美团月付这种“消费贷”性质的额度强行转化为现金,不仅违背了金融产品的设计初衷,更是在透支个人的征信健康。这种行为带来的短期流动性收益,其实是以牺牲资金安全性、支付额外手续费以及承受不可控的交易违约风险为代价的。理性的用户应当意识到,任何宣称能便捷实现“月付取现”的第三方渠道,其底层逻辑都是在利用信息差进行风险转嫁,在缺乏监管约束的灰色地带,保护好个人账户的安全与征信的纯净,远比追求那点短暂的现金流动更为重要。
相关文章
分付回收:新金融新流通
分付回收商家正在重构商品流通的底层逻辑,其核心价值在于将信用杠杆转化为资产流转效率。这种模式通过分期付款机制,使商家能以较低资金成本获取商品使用权,同时消费者获得灵活支付方案。在电子产品、奢侈品等高价...
得物提现取消订单全攻略
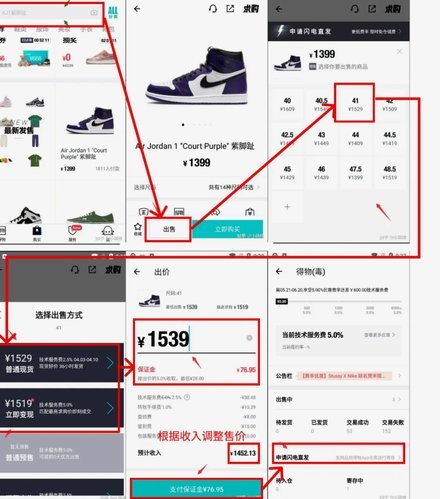
得物作为国内二手奢侈品交易平台的佼佼者,其提现和订单取消功能对于用户体验至关重要。提现流程的便捷性直接影响用户对平台资金管理的信任,而订单取消的规则则决定着用户交易的安全性。得物在这些关键环节上都做了...
信用卡套现:利弊全盘
在金融产品的选择上,我们常常面对各种形式的消费信贷和理财工具。最近,“拿去花1000套现”的新闻引起了广泛关注。这种操作模式实质上是将信用卡消费转化为现金提取,是一种常见的金融行为,但也蕴含着风险与收...
分付提现手续费全解析
随着移动支付的普及,各类线上支付工具层出不穷。其中,“分付”作为一种新兴的信用消费产品,在众多用户中占有一席之地。然而,当消费者享受“分付”的便捷服务时,提现手续费问题却往往被忽视或误解。本文旨在深入...
美团月付取现是否存在套路?
**美团月付取现:一场暗藏风险的金融操作** 近年来,随着信用支付产品的普及,美团月付作为一种便捷的消费信贷工具,在用户中逐渐流行。然而,围绕“美团月付取现”的话题却引发了不少争议,甚至有人质疑其背...
鹿优选逾期:如何止损与口碑?
鹿优选的逾期问题,尤其是在快节奏电商环境中,很容易引发通讯录爆棚的危机。这不仅仅是简单的用户负面情绪积累,更会带来严重的品牌声誉损害和用户流失。核心问题在于,延迟交付带来的不确定性,让用户对平台的信任...