一次看懂:便荔卡套现的隐形风险与系统性危机
便荔卡套现的核心风险在于其对金融系统的结构性破坏。当用户通过非正规渠道将信用额度转化为现金时,实质上是在扭曲信用卡的原始功能。这种行为会引发支付清算系统的异常波动,导致银行风控模型出现偏差。更严重的是,套现行为可能被系统识别为欺诈信号,触发连锁反应——不仅个人账户会被冻结,还可能波及关联账户,形成信用网络的局部瘫痪。这种系统性风险往往在套现规模扩大后才显现,给用户带来不可逆的经济损失。
从资金流的隐蔽性来看,便荔卡套现存在多层信息断层。当资金通过第三方平台流转时,原始交易数据会被加密处理,形成信息孤岛。这种数据断层使得监管机构难以追溯资金流向,为洗钱活动提供了温床。更隐蔽的风险在于,套现过程中可能嵌入恶意代码,通过支付接口窃取用户生物识别信息。这些被剥离的数据碎片最终可能在暗网形成完整的用户画像,成为黑产链条中的高价值资源。
信用体系的连锁崩塌是更深层的危机。便荔卡套现本质上是对信用额度的超额透支,这种行为会扭曲个人信用评分模型。当大量用户通过套现行为制造虚假消费记录时,整个信用评估体系将出现系统性偏差。这种偏差不仅影响个人贷款审批,还会导致金融机构对整个市场的风险评估失真。更危险的是,套现产生的债务可能通过关联账户扩散,最终演变为跨账户的信用危机,形成难以化解的债务漩涡。
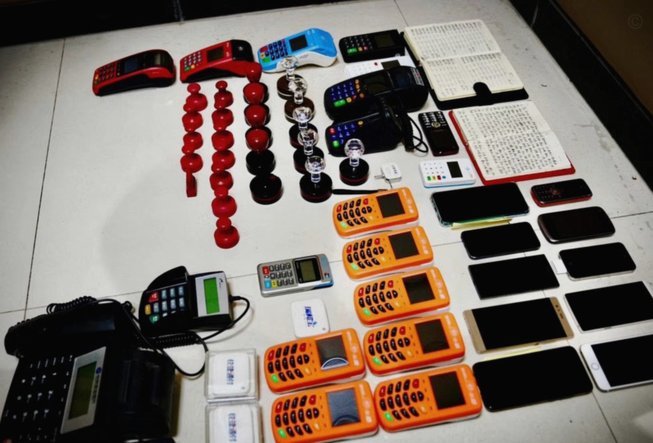
技术层面的隐患往往被忽视。便荔卡套现依赖的第三方支付接口可能存在安全漏洞,这些漏洞可能被攻击者利用进行中间人攻击。当用户通过非官方渠道进行资金转移时,交易数据可能在传输过程中被截获,导致资金被盗。更严重的是,部分套现平台可能部署恶意软件,通过用户设备窃取加密货币私钥或生物识别信息。这些技术风险往往在套现成功后才显现,给用户带来远超预期的损失。
相关文章
微信积攒的钱,如何安全地周转和利用?
微信分付的钱,如果积累到一定规模,确实构成了撬动资金的潜力。然而,将其“借出来用”并非简单的转账,而是需要审慎的考量和更周全的策略。直接将微信转账给他人,即便对方信用良好,也存在风险:未来可能无法及时...
如何提升花呗额度
花呗的吸引力在于其便捷的消费体验和灵活的还款方式,这使得许多人渴望拥有更高的花呗额度,甚至 提升花呗额度的关键在于建立并维护良好的信用记录。这不仅仅体现在花呗的还款情况,还包括支付宝账户整体的信用表...
白条取现到底是什么?揭秘信用变现的金融内幕
白条取现的本质是将信用额度转化为即时资金流动的金融操作。当用户通过花呗或借呗等平台发起提现请求时,系统会将虚拟信用额度转化为人民币,直接划入绑定的银行账户。这一过程看似便捷,实则暗含复杂的资金成本。平...
花呗分期套现手续费真相
近期,关于“花呗分期套现”这一行为引发了不少讨论。从字面来看,“套现”意味着将信用卡额度转换为现金使用,而在支付宝生态中,类似的行为指的是通过特殊渠道提前获取花呗的借款资金,这种操作在法律和平台规则上...

百平台背后的风险解析
网贷市场的复杂性,使其难以简单地用“100个平台”来概括。若试图罗列一个包含数百个名称的清单,本质上是在展示一个高度碎片化、缺乏统一监管的金融生态。从专业的金融风险角度审视,过分强调平台数量本身,只会...

得物提现:如何轻松将现金转至银行卡
"得物"上的现金账户余额如何转变为你的现实财富?这并非一个简单的操作流程问题,而是涉及信任、效率和风险控制的深层博弈。 当你在得物App里看到自己赚取的现金奖励时,内心或许已经暗自计算这笔钱能为生...