白条秒到怎么刷?提现技巧详解
白条本质上是一个基于用户消费行为数据建立的短期授信额度。理解“秒到”的资金并非简单地等待到账,而是系统授权你使用的一条循环信用额度。因此,任何试图理解“如何刷”和“如何取钱”的底层逻辑,都必须从它作为一种**浮动的信用池**这一前提出发。它的运作机制强调的是“可用性”和“周转性”,用户在使用过程中,每笔消费都会实时占用这部分额度,消耗的是信用而非实打实的现金。专业视角下,这更像是一场基于算法的信用透支行为,而非一次简单的资金接收流程。
关于最佳的“使用路径”优化,核心并非追求“刷得多”,而是实现**额度与实际消费场景的精准匹配**。高效使用意味着将该信用额度锚定在用户日常高频、可预测的消费链条上,例如电商平台或合作商家的购物场景,这些场景能够最大化平台的服务绑定率,从而确保额度的持续激活和最大可用性。用户应建立一个“消费-透支-回流”的良性循环模式。当用户在平台完成购买,资金款项的实际结算周期和信用额度的占用周期往往存在时间差。抓住这一时间差,在未偿还全款前再次进行合理消耗,是最大化周转效率的关键操作。

当讨论到“取出钱”这一行为时,必须审视其背后的财务摩擦机制。从专业的金融角度看,将循环信用额度转换为现金或进行实体提现,在产品设计上通常会设置较高的操作门槛和明确的成本结构。这种行为本质上被归类为**“信用贷转现”**,系统会精确地评估是否触发额外的手续费、点差费用或是限制性利率。用户需要深入了解白条平台在特定时间段和额度范围内的转现费率表。如果用户忽略了这些隐性成本,可能导致实际获得的到手资金远低于透支的额度,严重影响资金的净利用率。
从更宏观的个人财务规划角度审视,对“白条”这类短期信用工具的正确认知,远比掌握任何具体的“刷取”技巧更重要。信用额度是一项效用工具,不是应急储蓄。其核心风险在于**心理误判和过度依赖**。用户需要将它视为高效率但高成本的短期资金垫层,而非长期稳定的收入来源。最佳的资金管理策略,是将其用于弥补短期现金流的缺口,而非填补生活成本的缺口。一旦出现超出预设消费周期的透支,过早且激进的还款行为会不仅消耗信用额度,还会产生额外的滞纳金或违约预警。

综上所述,优化白条的使用,是一套建立在风险控制和现金流预测基础上的综合管理系统。专业的使用者不会将其视为单纯的“取钱”方式,而是将其视为提高即时消费决策灵活性的**金融缓冲器**。这意味着在任何消费行为发起前,必须进行一次冷静的财务模型测算:本次消费占用的额度是可承受的?若未来需要转现,所产生的成本是否在可接受范围内?真正的金融高手,永远不会让信用额度的透支成为其现金流规划中的第一选择,而是将其视为辅助,用于在关键节点实现效率最大化。
相关文章
揭秘美团月付套现背后的法律与伦理风险
美团月付作为一种创新的支付方式,让越来越多用户享受到了便捷的服务。然而,“套现”行为则与这种便捷产生了冲突。本文将从法律视角、商业伦理以及消费者权益保护三个维度探讨“美团月付套现联系微”的相关问题。...
多地学校推行“躺平午休”新举措
多地学校推行“躺平午休”模式,成为近年来教育领域的一股新风。这种休息方式让众多学生受益匪浅,不仅有助于提升他们的学习效率和身体素质,还在一定程度上缓解了学业压力。不同于传统的坐姿午睡或趴桌小憩,“躺平...
羊小咩:贴心客服热线提升用户体验
在当今互联网环境下,越来越多的平台提供便捷的服务与体验给用户。羊小咩作为一个新兴的应用程序,在社交媒体和电商领域拥有独特的定位和发展潜力。然而,随着用户的增加,不可避免地遇到了一系列问题和挑战,其中最...
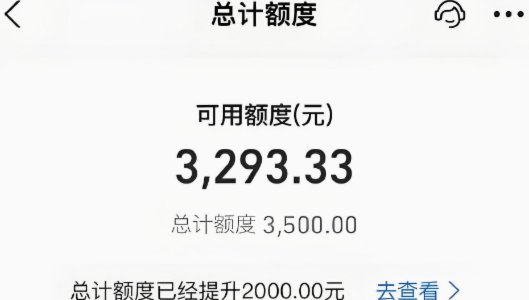
套现花呗的全部成本揭秘:手续费背后的多重隐形费用
套现花呗的费用结构,本质上并非一个单一、固定的“手续费”数字,它是一个复杂的服务链条汇集而成的总成本。理解这一点,必须将每一次所谓的“套现”行为,看作是一场伪装成支付的借贷交易。从系统底层逻辑看,当资...
羊小咩便利卡包逾期了怎么办?
羊小咩便利卡包逾期的情况,实际上是一个消费者与金融服务提供商之间可能遇到的常见问题。首先,了解逾期的影响是关键。一旦出现逾期,用户可能会面临一系列后果,包括但不限于支付滞纳金、信用记录受损以及后续的服...

微信分付现金套现攻略与风险提醒
## 微信分付套现的风险与绕过规则的试探:法律边界与个人责任 微信分付的推出旨在为用户提供更便捷的消费信贷服务,降低传统贷款门槛。然而,围绕着“套现”的需求,必然伴随着规避平台限制的尝试。用户试图通...