深度合作背后的新模式
鹿优选作为新兴的消费金融平台,其与网贷机构的合作模式呈现出显著的差异化特征。从公开数据看,平台更倾向于与持牌消费金融公司建立深度绑定,而非传统银行系贷款机构。这种选择背后折射出监管政策对资金成本与风控能力的双重考量。消费金融公司凭借灵活的审批机制和场景化风控体系,能够更精准匹配平台的用户画像,同时避免因银行系贷款额度限制导致的流量转化瓶颈。值得注意的是,部分合作案例中出现的"联合贷"模式,实质上是平台方通过数据接口接入资金方的风控系统,形成技术层面的协同而非资本层面的绑定。

在合作结构层面,鹿优选展现出明显的生态化布局倾向。平台通过API接口对接资金方,实现用户授信、额度发放、还款管理的全流程线上化。这种技术耦合方式既降低了合规成本,又避免了直接接入银行系贷款的监管压力。但需警惕的是,部分合作方存在数据孤岛现象,导致风控模型无法有效整合用户多维度行为数据,进而增加信用评估的不确定性。这种技术壁垒可能成为平台拓展新客群时的关键制约因素。

用户端的体验差异成为评估合作成效的重要维度。与传统网贷机构相比,鹿优选的合作方普遍采用更精细化的授信策略,通过用户消费轨迹、社交关系等非传统数据进行交叉验证。这种模式虽能提升风险控制精度,但同时也可能造成部分优质用户被误判为高风险群体。数据显示,合作方的逾期率波动与平台用户活跃度呈现显著负相关,暗示着合作质量直接影响着平台的流量留存能力。
监管政策的动态调整正在重塑合作格局。随着对"助贷"模式的规范趋严,鹿优选开始探索与持牌机构的联合出资模式,通过设立共管账户实现资金闭环管理。这种创新尝试在提升资金安全性的同时,也暴露出合规成本上升与运营效率下降的矛盾。当前,平台正通过引入区块链技术进行交易存证,试图在监管合规与业务创新间寻找平衡点,这种技术应用的广度与深度将成为衡量合作成效的新标尺。
相关文章
金条固定还款日取消影响大解析
金条固定还款日的关闭对个人用户的财务管理和信用状况会产生多方面的影响。原本固定的还款安排被打乱后,用户需要重新规划自己的现金流,这对习惯于定时管理资金的人而言可能带来一定的困扰。 从平台角度来看,...
微信分付资金流失如何追回?教你合法有效的维权策略
微信分付,在看似便捷的社交支付体系中,实际上潜藏着巨大的风险和经济损失。许多用户在使用微信红包、个人付款等功能时,无意中成为了债权人,或者在复杂的转账链条中,将自己的资金无偿付出。理解其背后的机制至关...
携程积分如何实现现金化?深度解析兑换规则与风险点
携程积分体系的现金化路径解析 携程积分作为用户权益的核心载体,其价值转化始终围绕服务场景展开。当前平台对积分提现功能采取严格限制,仅允许兑换指定商品或服务,现金提取通道长期处于关闭状态。这种设计既...
携程拿去花商家提现指南:结算审核与流程详解
携程拿去花商家提现问题,实际上是围绕着携程拿去花平台与商家结算机制的复杂性展开。理解这个问题的核心在于,拿去花并非传统的电商平台,而是一个“生活服务”聚合平台,商家入驻的业务范围相对分散,包括餐饮、娱...
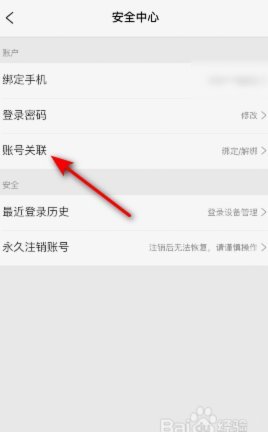
携程拿去花绑定支付宝步骤
携程拿去花绑定支付宝的核心在于账户体系的无缝衔接。用户需先确认支付宝账户已完成实名认证,且与携程账户绑定的手机号保持一致。绑定操作入口通常位于携程App的"我的"页面,通过"金融服务"模块进入拿去花功...
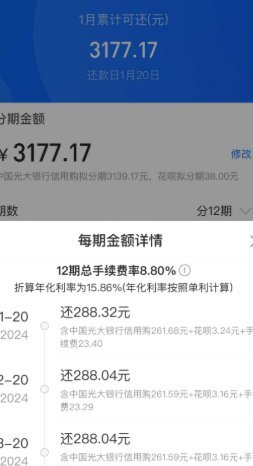
花呗套现:风险与信用管理
近年来,移动支付的普及使得消费方式发生了翻天覆地的变化,而蚂蚁花呗作为一款备受消费者青睐的信用支付产品,在日常生活中扮演着越来越重要的角色。然而,随之而来的是各种围绕花呗展开的套现行为,引发了社会各界...