花呗 现
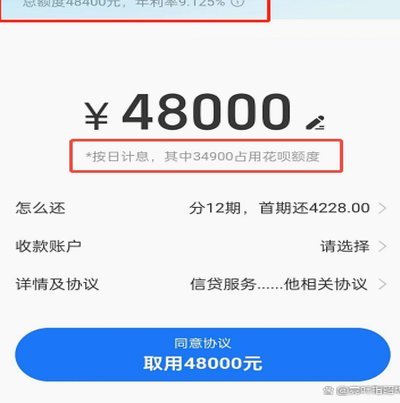
花呗的普及重构了中国消费市场的信用逻辑。作为支付宝生态中的核心支付工具,其通过大数据风控模型将信用评估从传统抵押模式转向行为数据维度,使数亿用户获得无需担保的分期消费能力。这种信用扩张模式打破了银行信贷的准入门槛,但也在消费主义浪潮中催生出“先享后付”的新型债务关系。用户在享受即时消费便利的同时,实际承担着被算法持续追踪的信用债务,这种隐形负债结构正在重塑现代人的财务认知体系。
在金融科技的推动下,花呗的运营模式正经历从流量驱动向价值驱动的转型。早期依赖用户规模扩张的粗放式增长,如今转向通过消费场景精细化运营提升用户生命周期价值。商家通过接入花呗获得的不仅是交易增量,更获得了用户消费行为的深度洞察。这种数据反哺机制使平台能动态优化授信策略,但同时也加剧了对用户消费习惯的路径依赖,形成难以破解的数据闭环。
监管框架的完善正在重塑花呗的业务边界。2023年《个人信息保护法》实施后,平台在用户数据采集和使用上面临更严格的合规要求。这倒逼花呗加速构建去标识化处理系统,将信用评估模型从依赖个人敏感信息转向更注重行为轨迹分析。这种转型虽提升了数据安全等级,却也增加了模型训练成本,迫使平台重新平衡风控精度与合规成本之间的关系。
花呗的未来发展将取决于其在普惠金融与风险控制间的平衡能力。当前,其用户群体已从年轻白领向下沉市场渗透,但三四线城市用户较高的违约率正在考验风控模型的适应性。平台正尝试通过引入社交关系链数据、本地生活消费频次等新型指标,构建更具包容性的信用评估体系。这种创新虽能扩大服务覆盖面,但可能带来模型复杂度上升和误判率增加的双重挑战,需要持续优化算法的鲁棒性。
相关文章
拍拍借钱花正规性全解析
拍拍借钱花是否正规,值得深入剖析,这不仅仅是简单的“是或否”的问题,而是一个涉及金融风险、平台运营、以及用户权益保护的复杂系统。要评估其正规性,需要从多个维度进行考察,不能仅仅依靠平台的宣传或用户评价...
如何科学设定月付额度
月付额度,对于任何一个销售团队来说,都是衡量业绩增长和策略调整的关键指标。它不仅仅是一个数字,更代表着潜在的客户价值、营销投入效果以及团队执行力。理解如何精准地“套出”月付额度,而非仅仅依赖历史数据或...
便荔卡包提现费探秘
近年来,随着移动支付的普及,各类电子钱包和支付平台层出不穷,便荔卡包作为一种新兴的支付工具,在市场中逐渐占据了一席之地。然而,伴随着其便捷性和高效性的优势,提现手续费问题也引发了广泛关注。对于用户而言...
套花呗手续费多少?操作细节与费用解析
“套花呗”这一现象,指的是利用花呗进行消费,然后将消费金额转账给个人或公司账户,再将账户余额返还给花呗账户,从而实现资金的短期流动。这种行为背后,并非单纯的“套路”,而是在金融、会计、甚至税务层面存在...
得物app余额提现到账时间
得物APP,一款集购物、鉴定与社区互动为一体的综合型移动应用,在广大潮流爱好者中有着较高的知名度。其中,余额提现功能是用户关注的焦点之一。然而,对于不少初次使用该服务的人来说,有关得物APP余额提现到...
羊小咩提现成功却放款失败
近年来,随着互联网金融的蓬勃发展,诸如羊小咩这样的借贷平台迅速崛起,为用户提供了便捷快速的资金周转渠道。然而,在享受便利的同时,一些用户却遭遇了提现成功但放款失败的问题,引发了广泛的讨论与关注。...