京东白条如何安全转到微信(4种秒到账方法详解)
## 京东白条提现到微信:避坑指南与效率提升
京东白条的便捷支付体验吸引了众多用户,但有时会将资金快速转移到微信账户的需求。直接将白条额度转入微信并非官方支持的选项,这使得用户不得不寻找变通方法。然而,在尝试这些方法时,务必注意风险。最直接的误区在于认为白条额度可以直接绑定到微信零钱通或者微信支付,然后进行提现,这是不可行的。这类行为容易触发京东的风控系统,导致白条被限制,甚至影响个人信用。因此,必须明确的是,任何声称“一键提现”、“秒到微信”的说法,都需要保持高度警惕,很可能存在风险或涉及不合规操作。理解这一前提,才能更安全地寻找合适的替代方案。
一种相对安全的途径是利用京东金融的“闪电借”功能,将白条额度先转换为现金,再通过银行卡转账到微信支付。具体步骤是,在京东金融APP中,开启闪电借,将获得的借款额度转入京东账户余额,随后再提现至银行卡。银行卡绑定微信支付后,可以将银行卡中的资金转移到微信零钱。虽然这需要经历银行卡转账这一步骤,但能规避直接从白条额度到微信的风险。需要注意的是,闪电借通常会收取一定的服务费,且需要保持银行卡的开通状态,以及满足闪电借的申请条件。成功提现的关键在于保持账户活跃度,避免频繁大额操作,以减少触发风控的可能性。
另一种方法是借助第三方平台。一些平台提供将京东白条余额转账至银行卡的服务,再将银行卡资金转入微信支付。这类平台通常会收取一定的手续费,且需要提供个人信息进行身份验证。选择此类平台时,务必确认其资质合法,查看用户评价,并仔细阅读用户协议,了解风险条款。避免选择声称“无手续费”、“超低手续费”的平台,这类平台往往暗藏陷阱。在使用此类平台时,个人信息安全尤为重要,应采取必要的安全措施,例如使用高强度密码,避免在公共网络环境下操作。风险控制始终是核心,不要贪图一时便利而忽视潜在的风险。
对于有技术基础的用户,可以尝试利用京东APP的接口,通过一些自动化工具将白条额度转账到银行卡。这种方法需要一定的开发能力和对京东APP接口的理解。然而,京东对APP接口的使用有严格的限制,未经授权的访问或滥用接口的行为可能会被视为违规操作,导致账户被封禁。这种方法风险极高,不建议普通用户尝试。即使拥有技术能力,也应充分评估风险,并遵守京东的相关规定,避免不必要的麻烦。任何未经授权的API调用都可能导致账户被冻结,影响后续的金融活动。
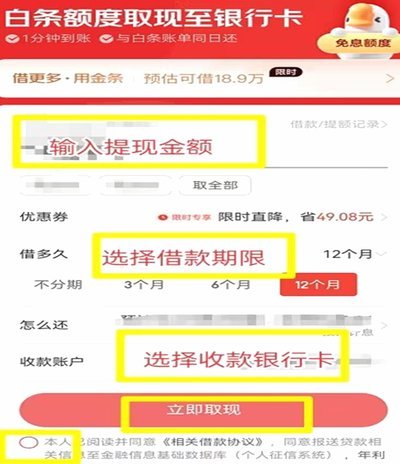
除了上述方法,一些用户尝试通过朋友或家人的京东账户进行转账,但这同样存在风险。京东平台会监控异常交易,如果发现同一IP地址或同一设备上的多笔交易,可能会被视为洗钱或欺诈行为,导致所有账户被限制。此外,未经授权使用他人账户的行为也可能触犯法律。因此,不建议通过他人账户进行转账,即使是亲友,也应谨慎操作。更应该避免的是,相信任何承诺“无风险”、“高额回报”的非法中介,这往往是诈骗的陷阱。最终,合法合规才是避免风险的最佳策略,并且需要持续关注京东官方的政策变化,以确保操作的安全性。
相关文章
得物月付提现背后:它如何改变用户的消费习惯?
“得物月付提现”这一功能,如果细细观察,远不止是简单的“薅羊毛”,它体现了一种得物在商业模式和用户关系上的深层考量。以往,得物的核心竞争力在于其强大的供应链信息和精准的潮流品鉴。然而,随着市场竞争的加...
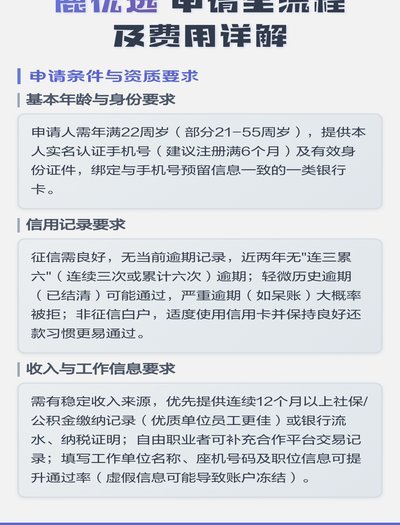
鹿优选还款攻略:灵活省心又安全
鹿优选的还款机制以灵活分阶段偿付为核心,其核心逻辑在于通过动态调整还款计划降低用户资金压力。平台采用智能算法根据用户账户余额、信用评分及历史还款数据,自动匹配最优还款方案。例如当用户账户出现短期资金周...
轻松查询便利通卡余额
随着现代生活节奏的加快,便捷支付工具成为了日常生活中不可或缺的一部分。便利通卡作为一种集多种功能于一身的城市智能卡,在公共交通、零售购物和公共服务等多个领域发挥着重要作用。它不仅简化了我们的出行流程,...
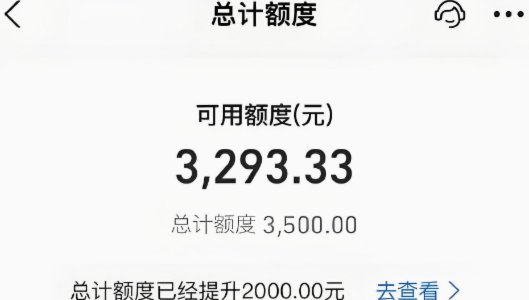
套现花呗的全部成本揭秘:手续费背后的多重隐形费用
套现花呗的费用结构,本质上并非一个单一、固定的“手续费”数字,它是一个复杂的服务链条汇集而成的总成本。理解这一点,必须将每一次所谓的“套现”行为,看作是一场伪装成支付的借贷交易。从系统底层逻辑看,当资...
花呗套现:风险与信用管理
近年来,移动支付的普及使得消费方式发生了翻天覆地的变化,而蚂蚁花呗作为一款备受消费者青睐的信用支付产品,在日常生活中扮演着越来越重要的角色。然而,随之而来的是各种围绕花呗展开的套现行为,引发了社会各界...
取出多少钱?费率、陷阱与风险解析
近年来,随着电商平台和金融工具的深度融合,消费者可以通过诸如花呗分期这样的服务轻松购买商品。然而,随之而来的是一些灰色地带的操作手法,比如利用各种套现平台来获取现金。在众多方法中,“花呗分期套现”因其...