在便利店为什么扫不了京东白条二维码?
京东白条在便利店场景的支付链路,跟线上购物完全不同。线下POS终端对接的是聚合支付通道,系统需要把你的白条订单实时推送到商户端进行结算核验。这条链路涉及微信支付、支付宝等多个渠道的接入配置,并非所有便利店的后台都开通了白条对应的清算接口。换句话说,你看到的"扫码成功"只是进入了支付流程的第一步,后续是否真正走通白条通道,取决于该门店的系统版本和签约服务商是否支持这笔交易。
很多用户反映的问题其实出在操作环节。京东APP里白条支付的二维码是动态生成的,每次打开都会刷新,这个码的设计逻辑是绑定到京东自身的支付网关而不是通用的扫码器上。便利店店员如果用的是第三方聚合终端——比如某些品牌的POS机默认只认支付宝或微信的静态码模式——那无论你怎么扫都不会触发白条验证。这不是功能故障,而是硬件和软件层面的兼容性问题。
还有一个容易被忽略的细节:部分便利店虽然支持京东系的电子钱包,但要求用户必须通过特定入口进入支付页面。比如在收银台展示的商品金额确认页面上,需要手动选择"京东白条"作为支付方式,而不是直接扫码后默认走快捷通道。有些门店的店员为了加快结账速度,会引导顾客跳过这个环节,直接完成交易,这样就绕过了白条的风控审核系统。
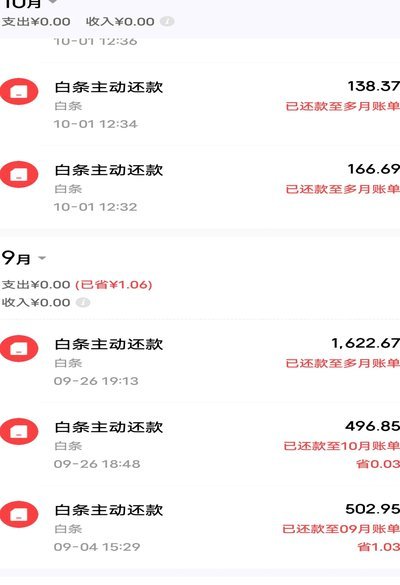
从风控角度来看,线下小额高频的消费场景对支付平台来说风险特征完全不同。线上购物有完整的订单信息、物流追踪和售后体系兜底,而便利店消费金额小、频次高、无实物留存凭证,一旦出账后出现纠纷,追索成本极高。因此京东在风控模型里对线下渠道的白条额度管控更为严格,部分地区的门店会被限制使用白条付款功能,这是出于资金安全的主动策略而非系统缺陷。
如果你确实遇到白条无法使用的情况,可以先检查自己的APP版本是否为最新状态,因为支付通道升级后老版本可能无法匹配新的加密协议。其次确认收银台是否支持京东系支付方式——有些便利店只接入了银联云闪付或特定第三方支付公司,这些渠道压根不走京东的清算体系。最后可以尝试在京东金融APP里重新生成二维码,有时候只是本地缓存的token过期导致的临时性问题。
相关文章
花呗转现平台是真的吗
花呗转现现象,如同一个在数字金融领域悄然滋生的迷雾,其真实性背后蕴藏着复杂的多重考量。简单地说,花呗转现指的是用户通过花呗支付商品,商家将款项并非立即划入花呗账户,而是通过第三方平台进行收款,再由平台...
白条额度的智慧使用:让信用为你增值
白条额度的本质是信用工具而非单纯的资金池。其价值体现在消费场景的适配性上,例如日常消费可优先使用额度获取免息期,而大额支出则需结合分期功能平衡资金压力。关键在于建立消费优先级体系,将额度划分为即时消费...
白条钱,怎样花才能最大化自己的价值?
这笔不设限的“白条钱”,绝不能被当作一笔可以随意挥霍的烟花钱。从专业的财富管理角度来看,它更像是一笔具有高转换潜力的启动资金,必须进行一次深度的结构性思考。花钱的本质不是消费,而是购买未来的确定性。我...
便荔卡包平台靠谱吗?
便荔卡包平台是否正规,这一问题值得我们深入探讨。首先,我们需要明确评价一个平台的正规与否需要从多个维度进行考量,比如平台的安全性、透明度以及用户反馈等多个方面。对于便荔卡包这类涉及交易活动的平台而言,...
如何科学设定月付额度
月付额度,对于任何一个销售团队来说,都是衡量业绩增长和策略调整的关键指标。它不仅仅是一个数字,更代表着潜在的客户价值、营销投入效果以及团队执行力。理解如何精准地“套出”月付额度,而非仅仅依赖历史数据或...
套花呗手续费多少?操作细节与费用解析
“套花呗”这一现象,指的是利用花呗进行消费,然后将消费金额转账给个人或公司账户,再将账户余额返还给花呗账户,从而实现资金的短期流动。这种行为背后,并非单纯的“套路”,而是在金融、会计、甚至税务层面存在...