白条扫码支付个人指南
白条扫码向个人付款的功能本质是将信用支付工具嵌入线下交易场景,其技术逻辑依赖于二维码的动态生成与验证机制。用户通过白条账户生成带有加密信息的二维码后,收款方扫码触发支付协议,系统会自动校验双方账户状态、信用额度及交易合规性。这一过程需融合即时通讯、身份识别与风险控制模块,确保资金流转的实时性与安全性。值得注意的是,该功能的普及推动了传统支付场景的数字化重构,使个人间借贷、服务交易等非标准化交易具备了可追溯的信用背书。
从用户行为视角分析,扫码付款功能的使用频次与场景复杂度呈正相关。在熟人经济中,用户更倾向于通过白条扫码完成临时性资金周转,如朋友间借贷、小额服务费支付等;而在陌生交易场景中,该功能则更多作为信用担保工具出现,例如共享经济平台的押金支付、线上课程预付款等。这种差异化使用模式反映出消费者对信用支付工具的信任边界,也揭示出平台在风险控制算法上的优化空间——需在便利性与风险防范间寻找平衡点。
支付流程中的安全验证环节是功能落地的关键技术壁垒。系统需通过多因子认证确保交易双方身份真实性,包括但不限于生物特征识别、动态口令验证及设备指纹比对。同时,白条账户的信用评分模型会实时评估交易风险,对高风险操作触发人工审核或限额控制。值得注意的是,部分平台已引入区块链技术构建交易凭证存证体系,使每笔扫码支付都能生成不可篡改的数字证据链,这为后续纠纷处理提供了技术保障。
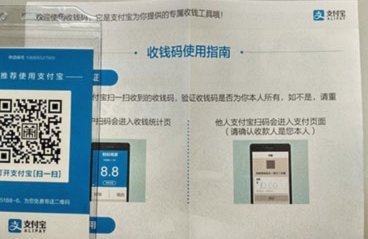
对商家而言,白条扫码付款功能创造了新的获客路径与用户粘性增长点。通过接入该功能,商户可触达更多具有信用支付需求的消费者,尤其在年轻群体中形成差异化竞争优势。但这一模式也带来数据合规与用户隐私保护的挑战,平台需建立透明的数据使用规则,并通过加密传输、匿名化处理等手段降低信息泄露风险。同时,商家需承担一定的信用风险敞口,平台可通过动态调整费率、设置交易限额等方式实现风险共担。
功能的持续优化正朝着场景智能化方向演进。当前已有平台通过AI算法分析用户扫码行为特征,自动识别交易意图并推荐合适的支付方案。例如在餐饮场景中,系统可预判用户是否需使用白条支付账单;在服务交易中,智能合约机制能自动执行分期付款条款。这种深度场景化应用不仅提升用户体验,更推动信用支付工具从单一交易媒介向价值流转枢纽转型,其背后是支付基础设施与金融服务的深度融合。
相关文章
微信分付资金流失如何追回?教你合法有效的维权策略
微信分付,在看似便捷的社交支付体系中,实际上潜藏着巨大的风险和经济损失。许多用户在使用微信红包、个人付款等功能时,无意中成为了债权人,或者在复杂的转账链条中,将自己的资金无偿付出。理解其背后的机制至关...
便荔卡包平台靠谱吗?
便荔卡包平台是否正规,这一问题值得我们深入探讨。首先,我们需要明确评价一个平台的正规与否需要从多个维度进行考量,比如平台的安全性、透明度以及用户反馈等多个方面。对于便荔卡包这类涉及交易活动的平台而言,...
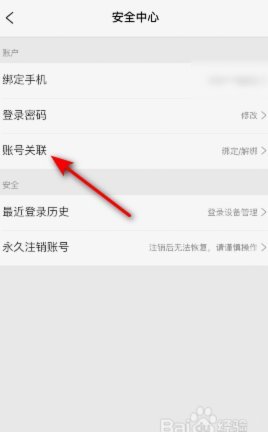
携程拿去花绑定支付宝步骤
携程拿去花绑定支付宝的核心在于账户体系的无缝衔接。用户需先确认支付宝账户已完成实名认证,且与携程账户绑定的手机号保持一致。绑定操作入口通常位于携程App的"我的"页面,通过"金融服务"模块进入拿去花功...
分期乐提现:高效提现攻略
分期乐提现机制的核心在于资金流转路径与风控逻辑的平衡。用户在操作过程中常忽略平台对资金流的分层管理,例如从用户账户到平台账户的过渡阶段,需经过多层资金验证。这种设计并非单纯的技术壁垒,而是基于风险控制...
商户二维码真的能套现吗?深入解读支付陷阱与风险
# 商户二维码:套现的迷思与现实 商户二维码早已成为日常交易的主角,但围绕它的争议也从未停歇。所谓“套现”,本质上是一种试图绕过支付系统规则,将交易资金“转移”到非指定账户的操作。这种行为看似简单,...

便荔卡包提现费探秘
近年来,随着移动支付的普及,各类电子钱包和支付平台层出不穷,便荔卡包作为一种新兴的支付工具,在市场中逐渐占据了一席之地。然而,伴随着其便捷性和高效性的优势,提现手续费问题也引发了广泛关注。对于用户而言...