花呗套现合法吗?法律风险解析
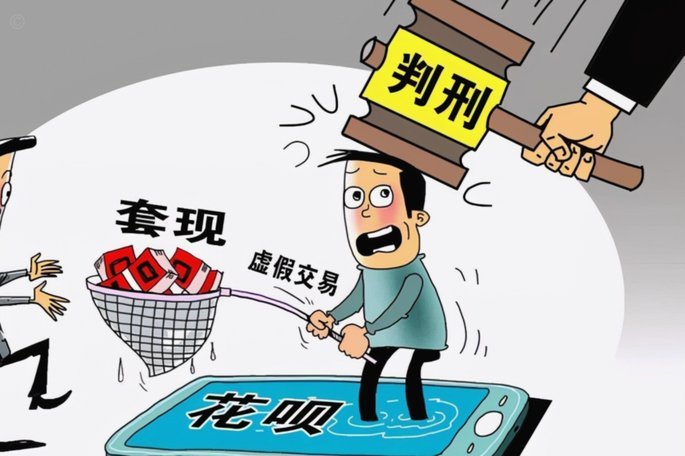
“套现花呗”这一现象在近年来愈发频繁,引发了广泛的讨论和争议。简单来说,“套现”指的是通过花呗的自动扣款功能,将用户账户里的余额用于进行其他交易,通常以购买商品或服务的方式,然后再将资金返还给用户,从而实现快速的资金变现。要判断这种行为是否合法,我们需要深入剖析其背后的法律框架和金融规则,并理解其潜在的风险。 核心问题在于花呗的本质:它本质上是一个支付工具,旨在方便用户进行消费和支付。花呗的自动扣款功能,是其核心功能之一,通过预授权机制,为商家提供资金保障,同时也为用户提供便捷的支付体验。将此功能用于“套现”,则严重偏离了其本意,并触及到了支付体系的稳定性和用户的权益保护。
从法律层面来看,“套现花呗”的行为涉及多重法律风险。首先,支付宝及其相关协议明确规定,花呗账户余额的用途仅限于支付交易。利用花呗自动扣款进行非支付交易,明显违反了用户协议,构成违反民法有关合同义务的违约行为,支付宝有权追究用户的违约责任,甚至可以冻结账户。其次,如果“套现”的行为涉及非法集资、诈骗等违法犯罪行为,那么“套现”者将面临更严重的法律制裁。尽管目前支付宝并未将“套现”行为归类为直接的犯罪行为,但其利用花呗的本质进行恶意操作,无疑是在破坏支付体系的规则,也可能导致监管部门进一步介入,对整个支付生态系统产生负面影响。 关键在于,花呗的设计是建立在信任的基础之上的,而“套现”行为是对这种信任的公然践踏。
更深层次的分析需要关注“套现”行为所带来的金融风险。花呗的自动扣款功能依赖于用户对账户余额的信任,一旦大量用户进行“套现”行为,就会导致资金的流动性风险,甚至可能引发支付体系的崩溃。 支付宝作为一家金融科技公司,其核心业务是支付和金融服务,其稳健运营依赖于支付生态系统的健康。 “套现”行为不仅损害了支付宝的利益,也可能对整个金融行业产生不良影响,促使监管部门加强对支付平台的监管力度,提高合规成本。 此外,对于参与“套现”活动的用户,他们自身也面临着巨大的风险,不仅可能被支付宝冻结账户,还可能面临法律的制裁。
值得注意的是,支付宝以及其他支付平台都在不断完善其监管机制,打击“套现”行为。例如,支付宝已经加强了对自动扣款功能的监控,提高了风险预警阈值,并对异常交易进行拦截。同时,支付宝也积极与监管部门沟通,共同探讨打击“套现”行为的有效途径。但“套现”行为本身就具有一定的隐蔽性,往往以各种形式出现,因此,监管部门需要不断地加强监管力度,提高执法水平,并加强对用户的风险防范意识教育,共同维护支付生态系统的健康稳定。 最终,“套现花呗”的合法性,取决于其是否符合支付工具的本质,是否尊重用户协议,以及是否对支付生态系统造成危害。
相关文章
拍拍借钱花正规性全解析
拍拍借钱花是否正规,值得深入剖析,这不仅仅是简单的“是或否”的问题,而是一个涉及金融风险、平台运营、以及用户权益保护的复杂系统。要评估其正规性,需要从多个维度进行考察,不能仅仅依靠平台的宣传或用户评价...
花借随心享,便捷又安全
秒用花借款入口的便捷性,源于其与现有消费场景的深度融合。其成功并非偶然,而是精准捕捉了用户在日常高频消费中产生的即时性资金需求。区别于传统信贷产品需要漫长的申请流程与资质审核,秒用花巧妙地将借款入口设...
花呗套取现金真的能瞒过风控系统吗?
很多人认为,只要交易金额控制在较低水平,或者通过看似真实的购物流程,就能让花呗的资金流向变得隐蔽。然而,在高度数字化的支付生态中,资金的每一次流动都会留下无法抹除的数字指纹。现在的风险识别早已不再局限...
如何科学设定月付额度
月付额度,对于任何一个销售团队来说,都是衡量业绩增长和策略调整的关键指标。它不仅仅是一个数字,更代表着潜在的客户价值、营销投入效果以及团队执行力。理解如何精准地“套出”月付额度,而非仅仅依赖历史数据或...

微信分付现金套现攻略与风险提醒
## 微信分付套现的风险与绕过规则的试探:法律边界与个人责任 微信分付的推出旨在为用户提供更便捷的消费信贷服务,降低传统贷款门槛。然而,围绕着“套现”的需求,必然伴随着规避平台限制的尝试。用户试图通...

羊小咩600:精妙阈值掌控
理解“羊小咩600”的操作逻辑,核心并不在于单纯追求那个“600”的数值,而在于如何通过精确的阈值控制,实现资源与收益之间的非线性增长。这个过程本质上是一场关于边界感的博弈。当我们将目光从表层的数字转...