白条现象:技术驱动的支付革命
“出现白条”这个现象,并非简单的支付方式变迁,而是一种复杂商业生态的微妙反映,也蕴含着对传统金融体系的深刻挑战。通常被解读为商家为了规避信用卡手续费、加速资金流入而采取的一种策略,但更深层次的原因远不止于此。现代消费行为已经呈现出碎片化、个性化的趋势,消费者不再倾向于将所有支出都集中在一个支付平台处理,他们
要理解白条现象的实质,需要审视其所依赖的技术基础——区块链与智能合约。这些技术并非仅仅是支付工具的升级版,更重要的是它们能够实现更高的透明度、效率以及去中心化的控制权。商家通过区块链记录交易数据,消费者则利用智能合约自动进行支付和结算,极大地降低了交易成本,也减少了中间环节的风险。这种模式在一定程度上削弱了传统金融机构的控制力,并为新兴的数字货币、稳定币等提供了可能性。更重要的是,白条的推广也伴随着对“信用”概念的重新审视:以往银行提供的信用评估基于传统的抵押品和收入证明,而白条则更多地依赖于消费者的购买行为、社交关系以及其他非传统数据。这种变化对于金融监管机构来说,无疑提出了新的挑战,他们需要构建一套适应数字经济的新型监管框架,以确保市场公平竞争并保护消费者权益。
然而,“出现白条”并非毫无争议。尽管其短期内带来了便利和折扣,但长期来看也存在着潜在的风险。过度依赖白条可能导致消费者的债务负担加重,尤其对于那些缺乏理财知识、容易冲动消费的人群而言。此外,白条的普及也可能加剧金融不平等现象:拥有大量资金和数据优势的企业,能够利用白条获得更优惠的条件,从而进一步扩大其市场份额,而那些资源匮乏的小型商家则难以与之竞争。因此,消费者在选择使用白条时,需要谨慎评估自身的财务状况和风险承受能力,并充分了解相关的条款和费用。
最终,“出现白条”的现象,不仅仅是一个支付方式的改变,它象征着商业模式、金融体系以及消费行为之间的深刻重构。未来的发展方向取决于如何平衡效率、信任、安全以及监管之间的关系。技术的进步固然带来了便利,但更重要的是要确保其能够服务于社会的整体利益,避免造成新的风险和不平等。 持续的对话、开放的竞争以及负责任的创新,将是应对“出现白条”带来的挑战的关键所在,也预示着金融行业的未来将更加多元化、智能化,以及充满着机遇与变革的可能性。
相关文章
分付回收:新金融新流通
分付回收商家正在重构商品流通的底层逻辑,其核心价值在于将信用杠杆转化为资产流转效率。这种模式通过分期付款机制,使商家能以较低资金成本获取商品使用权,同时消费者获得灵活支付方案。在电子产品、奢侈品等高价...
得物提现取消订单全攻略
得物作为国内二手奢侈品交易平台的佼佼者,其提现和订单取消功能对于用户体验至关重要。提现流程的便捷性直接影响用户对平台资金管理的信任,而订单取消的规则则决定着用户交易的安全性。得物在这些关键环节上都做了...
如何关闭携程金融服务
随着移动互联网的发展,金融服务已成为日常生活中的重要组成部分。携程作为一个综合旅行服务平台,也为用户提供了多样化的金融服务选项。然而,在使用这些服务的过程中,有时用户可能出于安全或个人需求考虑想要关闭...
携程积分变现攻略:实用指南与技巧
携程额度背后的价值本质,并非可直接兑换为法定货币的现金流资产。从用户生命周期价值(LTV)和平台生态构建的角度来看,这些额度更多是作为拉动交易深度、提高复购率的流量诱饵和促活工具。深度思考“套现”这一...
得物如何安全快速提取现货款
得物平台的现货款提取机制建立在多重技术与规则的交叉验证之上。用户需通过App内「我的钱包」进入提现页面,选择对应币种后输入金额,系统会自动校验账户的实名认证状态与交易流水记录。值得注意的是,平台采用分...
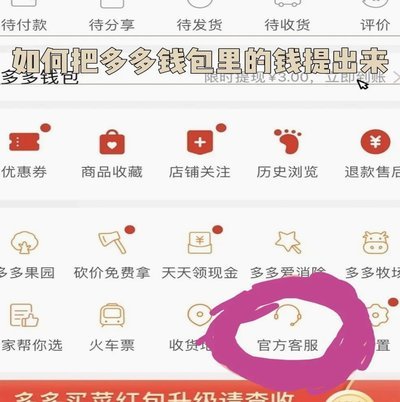
得物App提现攻略:快速到账全攻略
得物App的提现机制与平台的交易模式紧密相连,直接影响着用户资金周转的速度和效率。早期,得物提现主要依赖于“芝麻分”和“信用值”的积累,而当前模式则更为灵活,但依旧存在一定的门槛和限制。核心在于用户身...