分付套现:金融创新下的风险与挑战
## 分付套现:金融创新的边界与人性的博弈
分付套现现象折射出的是现代金融创新与人性需求之间的深刻矛盾。在这个信用经济时代,支付宝推出的分付服务以其便捷性和普惠性赢得了广泛用户群体,但同时也为套现行为提供了新的温床。
从动机来看,部分消费者热衷于分付套现,本质上是对超前消费的追求与信用扩张的误解。他们往往将分期付款异化为一种融资工具,忽视了透支消费的本质风险。这种非理性的金融行为,实质上是个人财务管理和风险意识薄弱的表现。
平台方在分付产品设计中,面临着创新与风控的双重考验。过度放贷会增加系统性风险,而过于严格的风控又会影响用户体验。如何在两者之间找到平衡点,考验着平台的智慧和责任担当。
从社会影响来看,分付套现不仅损害了个人信用记录,还可能引发连锁金融风险。一些不法分子利用分付进行非法集资、洗钱等违法行为,进一步加剧了金融市场的不稳定性。这种现象暴露出现有监管框架的不足与创新速度之间的矛盾。
面对分付套现这一现象,需要多方共同努力:金融机构要完善风控体系,加强用户教育;监管部门要及时补漏,强化制度约束;消费者更要提升金融素养,理性使用信用工具。只有各方协同治理,才能构建健康的信用消费环境。
相关文章
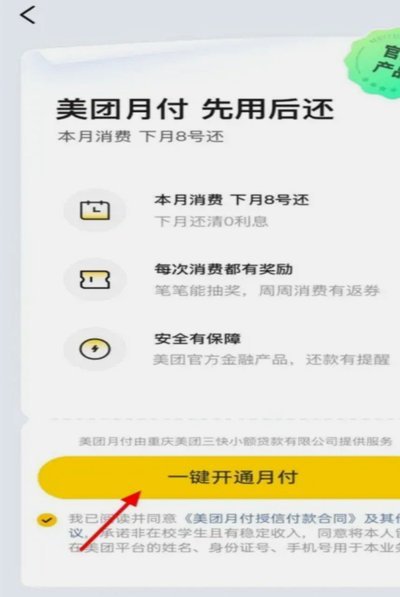
美团月付取现陷阱揭秘
美团月付模式为商家提供了一项便捷的资金周转工具,但近年来,一些人试图通过“套路”获取收益,这不仅违背了平台规则,也损害了平台生态。这些“套路”往往利用平台漏洞或模糊地带,并以高收益为诱饵吸引商家参与。...
便荔卡包提现费探秘
近年来,随着移动支付的普及,各类电子钱包和支付平台层出不穷,便荔卡包作为一种新兴的支付工具,在市场中逐渐占据了一席之地。然而,伴随着其便捷性和高效性的优势,提现手续费问题也引发了广泛关注。对于用户而言...
分期乐借款哪里能借
分期乐的借款渠道并非单一,其布局呈现出一种精巧的渗透与多元化策略,要准确知道“在哪里借款”需要深入理解其运营模式。最初,分期乐的线上借款核心是通过其官方App提供服务。用户通过App填写资料,提交申请...
美团月付取现二维码如何套现?
美团月付取现二维码的出现,确实为一些用户提供了新的支付体验。然而,对于“套现”这一操作,则需要严格遵守相关法律法规和平台规则。套现行为不仅违反了金融监管条例,还可能涉及诈骗、非法集资等严重犯罪行为。从...
套现花呗:合法吗?风险高警示!
将消费信贷工具,如花呗,用于所谓的“套现”,本质上是对金融服务设计初衷的根本性误用。从金融结构和平台服务协议的角度审视,这并非一次标准的借贷行为,而是通过一种间接、不规范的路径获取现金流。平台提供的消...
羊小咩600:精妙阈值掌控
理解“羊小咩600”的操作逻辑,核心并不在于单纯追求那个“600”的数值,而在于如何通过精确的阈值控制,实现资源与收益之间的非线性增长。这个过程本质上是一场关于边界感的博弈。当我们将目光从表层的数字转...