2023分期乐购物额度取现风险全解析
“分期乐购物额度取现方法2023”的讨论在业内早已褪去热度,其本质仍是定向消费信贷产品的使用边界问题。平台通过严格的商户接入与交易链路监控,将额度直接锁定于合作商家体系内,从根本上切断了资金流向个人银行账户的通道。任何宣称可打通该路径的操作,实则是对金融规则边界的误解或刻意误导。额度的发放核心目的在于降低特定商品的购买门槛,而非提供灵活的资金周转工具,这一底层逻辑在2023年的监管框架下更为清晰。
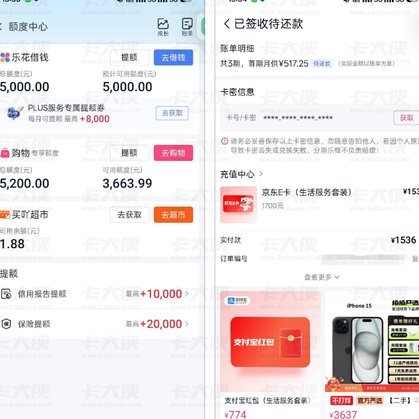
市面上流传的取现套路,多依赖第三方中介伪造虚假交易订单。操作者通常通过购买虚拟商品或高价低结的实物来套取额度,随后由中介垫付资金并收取高额手续费。这种模式看似实现了资金提取,实则将用户置于多重风险之中。一旦平台的风控系统识别到异常交易链路或关联设备指纹,轻则触发额度冻结与降额,重则直接上报至央行征信系统,留下逾期记录。资金流转中的信息泄露问题同样不容忽视,个人身份数据往往在倒卖过程中被二次利用。
2023年消费金融行业的合规要求持续收紧,持牌机构在反洗钱与资金用途审查上部署了更精密的算法模型。跨平台数据共享机制的完善,使得以往依赖信息差进行的额度套利空间被大幅压缩。平台不再容忍任何形式的套现行为,而是将风控重心前移至用户资质评估与消费意图验证环节。任何试图绕过场景限制的尝试,都会触发多维度的交叉核验。消费者若盲目跟风操作,不仅无法获得预期流动性,反而会破坏自身在金融系统中的信用画像。
面对真实的资金周转需求,与其探索灰色地带的取现路径,不如回归正规信贷渠道的对比筛选。银行消费贷、持牌金融机构的信用产品具备明确的利率披露与合规保障,还款周期与额度匹配度也更为透明。场景金融工具的真正价值,在于为特定消费决策提供成本可控的杠杆支持。合理评估自身现金流状况,建立多元的应急资金池,才是维护个人财务健康的长期策略。信贷工具的边界清晰可见,守住规则底线方能避免不必要的信用损耗。
相关文章
分期乐:购物即取现,消费更自由
“分期乐购物取现”模式,并非简单的“消费分期”,更是一种对消费习惯和金融产品创新的深刻洞察。它巧妙地将现金流管理与购物体验融合在一起,解决了当下消费者普遍面临的“剁手”行为带来的焦虑和债务压力。传统的...
美团月付取现是否存在套路?
**美团月付取现:一场暗藏风险的金融操作** 近年来,随着信用支付产品的普及,美团月付作为一种便捷的消费信贷工具,在用户中逐渐流行。然而,围绕“美团月付取现”的话题却引发了不少争议,甚至有人质疑其背...

美团额度套现风险解析
美团的额度体系本质上是平台对商户或用户的信用评估结果,其核心功能在于优化交易效率与资金流转。套现行为通常指通过非正规渠道将信用额度转化为现金,这种操作在金融领域存在显著风险。美团作为第三方支付平台,其...
鹿优鲜:自然与新鲜的完美结合
### 鹿优鲜品牌怎么样 取名 品牌的诞生不仅依赖于产品本身的品质,更依赖于其名称能否在消费者心中留下深刻印象。鹿优鲜作为一个新兴品牌,其名称的取舍直接关系到品牌的定位与传播效果。在当前竞争激烈的市...

微信私密套现新模式
微信生态中隐秘的资金流转网络正在形成新的灰色地带。部分用户通过私人联系方式构建的非公开转账通道,实质上构成了规避监管的金融实验场。这种模式依赖于微信支付的分段转账机制,将大额资金拆解为多个小额交易,利...

即时反应背后的深层思考
“秒回”的现象,远比单纯的“快速回复”更值得我们深入剖析。它不仅仅是社交媒体或在线沟通中的一个技术指标,更反映了社会关系、认知过程以及我们对于时间与价值的重新定义。从神经科学的角度来看,秒回并非完全没...